بیمه مسئولیت مدیر ساختمان (استعلام قیمت + صدور آنلاین)
پوشش خسارتهای ناشی از مسئولیت مدیر ساختمان در قبال اشخاص ثالث، با امکان استعلام قیمت و خرید آنلاین.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
طبق قانون تملک آپارتمانها ، در صورت احراز مسئولیت یا قصور مدیر ساختمان در ارتباط با حوادث و خسارتهای واردشده در مشاعات، مسئولیت جبران خسارت میتواند متوجه وی باشد. با خرید بیمه مسئولیت مدیر ساختمان، ریسک مالی ناشی از مسئولیتهای تحت پوشش بیمهنامه به بیمهگر منتقل میشود. در صورت تحقق حادثه، احراز مسئولیت مدیر و وجود پوشش مربوط در بیمهنامه، خسارتهای تحت پوشش مانند هزینههای پزشکی، غرامت فوت و نقص عضو، تا سقف تعهدات بیمهنامه توسط بیمهگر جبران میشود.
- 🔹 بیمه مسئولیت مدیر ساختمان: پوشش حوادث آسانسور، پارکینگ، نظافتچی و سقوط سنگ نما، مطابق شرایط بیمهنامه و کلوزهای انتخابی
- 🔹 استعلام آنلاین قیمت: محاسبه حقبیمه بر اساس مشخصات ساختمان و پوششهای انتخابی
- 🔹 صدور آنلاین و سریع: ثبت سفارش بدون نیاز به مراجعه حضوری و دریافت پشتیبانی در فرایند خرید و پرداخت خسارت
🎥 🎧 توضیحات ویدیویی (راهنمای 2 دقیقهای مدیران ساختمان)
چرا خرید بیمه مسئولیت برای مدیر ساختمان ضروری است؟
مدیریت مجتمعهای مسکونی و تجاری معمولاً بدون منفعت مالی انجام میشود، اما در صورت وقوع حادثه در مشاعات، چنانچه قصور یا مسئولیت مدیر ساختمان احراز شود، ممکن است جبران خسارت متوجه وی شود. حوادثی مانند سقوط آسانسور، سقوط از راهپله یا سقوط سنگ نما میتوانند موجب خسارتهای جانی و مالی قابلتوجهی شوند. بیمه مسئولیت مدیر ساختمان برای پوشش ریسک مالی ناشی از مسئولیتهای تحت پوشش بیمهنامه طراحی شده است و در صورت تحقق شرایط بیمهنامه، خسارتهای تحت پوشش را تا سقف تعهدات، توسط بیمهگر جبران میکند.
هزینه بیمه مسئولیت مدیر ساختمان در مقایسه با خسارتهای احتمالی ناشی از حوادث و مسئولیتهای تحت پوشش، میتواند راهکاری برای کاهش ریسک مالی مدیر یا هیئتمدیره باشد. در بیمه جم امکان استعلام آنلاین قیمت و صدور بیمه مسئولیت مدیر ساختمان فراهم شده است تا مدیران و هیئتمدیره ساختمان بتوانند متناسب با مشخصات ساختمان و پوششهای موردنیاز، بیمهنامه خود را تهیه کنند.
🎧 پادکست معرفی بیمه مسئولیت مدنی مدیر ساختمان (راهنمای صوتی ۳ قسمتی)
اگر فرصت کافی برای مطالعه کامل مقاله را ندارید، مجموعه پادکستهای اختصاصی بیمه جم در ۳ قسمت کوتاه کلیدیترین نکات حقوقی، قوانین دیه و روشهای خرید این بیمهنامه را در اختیارتان قرار میدهند.

بیمه مسئولیت مدنی مدیر ساختمان چیست؟
بیمه مسئولیت مدنی مدیر ساختمان بیمهنامهای است که خسارات جانی (فوت، نقص عضو، هزینههای پزشکی) و خسارات مالی واردشده به ساکنین، مهمانان، سرایدار، نظافتچی و اشخاص ثالث در مشاعات ساختمان را جبران میکند. چنانچه در اثر تقصیر، غفلت یا قصور مدیر یا هیئتمدیره، حادثهای غیرقابل پیشبینی در مشاعات رخ دهد و مراجع قضایی مدیر را مسئول پرداخت دیه و جبران خسارت بشناسند، شرکت بیمه تا سقف تعهدات مندرج در بیمهنامه خسارت را پرداخت خواهد کرد.
محدوده مکانی تحت پوشش بیمه مسئولیت مدیر ساختمان
این بیمهنامه صرفاً حوادثی را پوشش میدهد که منشأ وقوع آنها مشاعات و فضاهای مشترک ساختمان باشد. حوادث رخداده در داخل واحدهای اختصاصی تحت پوشش این بیمهنامه نیستند مگر آنکه منشأ حادثه از مشاعات (مانند ترکیدگی لوله اصلی) باشد.
- آسانسور، پارکینگ، راهپلهها و پاگردها
- پشتبام، حیاط، موتورخانه و تأسیسات مرکزی
- نما و دیوارهای بیرونی ساختمان
عوامل مؤثر بر محاسبه قیمت بیمه مسئولیت مدیر ساختمان
عوامل متعددی در تعیین نرخ و **قیمت بیمه مسئولیت مدیر ساختمان** دخیل هستند. اصلیترین فاکتورها عبارتند از:
- نوع کاربری بنا: مسکونی، اداری یا تجاری بودن مجتمع.
- مشخصات ساختمان: تعداد واحدها، متراژ کل، تعداد طبقات و عمر بنا.
- تجهیزات و کلوزها: داشتن آسانسور، استخر، پارکینگ و تعداد خادمین (نظافتچی/سرایدار).
- میزان تعهدات درخواستی: سقف دیه جانی و هزینههای پزشکی انتخابی.
اهمیت بیمه مسئولیت برای مدیر و مالکان ساختمان
برخی به اشتباه تصور میکنند خرید بیمه مسئولیت مدنی فقط به نفع مدیر ساختمان است؛ اما این بیمهنامه چتر حمایتی برای تکتک مالکان و ساکنان محسوب میشود. طبق قوانین حقوقی، در صورت بروز حادثه در مشاعات و عدم وجود بیمهنامه، مراجع قضایی بر اساس قدرالسهم واحدها، تمام مالکان را محکوم به پرداخت دیه فوت یا نقص عضو میکنند. داشتن این بیمهنامه، ریسکهای مالی و پروندههای سنگین دادگاهی را از روی دوش مدیر و مالکان برمیدارد.
چه حوادثی ممکن است برای مدیر ساختمان مسئولیت ایجاد کند؟
بیمه مسئولیت مدیر ساختمان، در صورت احراز مسئولیت مدیر یا هیئتمدیره، خسارتهای مالی ناشی از حوادث زیر را مطابق شرایط بیمهنامه و تا سقف تعهدات جبران میکند:
🏢 ۱. سقوط اجسام و سنگ نمای ساختمان
ریزش سنگ نما، اسکوپنشدهها، سقوط گلدان یا اجسام از پشتبام و بالکن روی عابران، خودروهای پارکشده یا ساکنان که خسارات جانی و مالی سنگین به بار میآورد.
🛗 ۲. حوادث مربوط به آسانسور و بالابرها
خطراتی مانند سقوط کابین، قطع کابل، گیر کردن افراد، باز شدن ناگهانی درب در طبقات و صدمات جانی مسافران آسانسور مشمول پوششهای این بیمهنامه است.
🔥 ۳. آتشسوزی و انفجار در مشاعات
وقوع حریق در پارکینگ، موتورخانه، انباریها یا راهروها و سرایت آن که موجب خسارت جانی و مالی به ساکنان و اشخاص ثالث شود.
👷 ۴. حوادث شغلی سرایدار، نظافتچی و تعمیرکاران
وقوع حادثه برای سرایدار مقیم، نظافتچی فصلی، سرویسکار آسانسور و تعمیرکاران تأسیسات در حین کار در مشاعات ساختمان کاملاً تحت پوشش قرار میگیرد.

استثنائات و خسارات غیرقابل پرداخت در بیمه مسئولیت مدیر ساختمان
در بیمه مسئولیت مدیران ساختمان، مانند سایر بیمهنامهها، برخی از خسارات خارج از تعهدات پایه شرکت بیمهگر هستند. این موارد عبارتند از:
- عملیات ساختوساز و بازسازی کلی: خسارات ناشی از تعمیرات اساسی، نماکاری، نقاشی کلی و گودبرداری (نیاز به بیمه مسئولیت کارفرما دارد).
- مشاعات ورزشی و آبی: حوادث مربوط به استفاده از استخر، سونا، جکوزی و سالن ورزشی (مگر با خرید کلوز و پوشش اضافی).
- حوادث عمدی و غیرقانونی: خسارات ناشی از عمد بیمهگذار، ساکنین، نزاع، جنگ، شورش و تشعشعات هستهای.
- بلایای طبیعی: خسارات مستقیم ناشی از سیل، زلزله، صاعقه و طوفان (تحت پوشش بیمه آتشسوزی و زلزله است).
- خسارات خودرویی خاص: سرقت، تصادف دو خودرو با یکدیگر یا خطکشی در پارکینگ (مگر ریزش سنگ یا آوار مشاعات روی خودرو).
- عدم مسئولیت حقوقی مدیر: حوادثی که طبق رای دادگاه، مدیر ساختمان هیچگونه تقصیر یا مسئولیتی در وقوع آنها نداشته است.
- جرائم و جریمهها: مطالبات، جریمههای شهرداری، اداره برق، گاز و سایر سازمانهای دولتی.
مزایای بیمه مسئولیت مدیران ساختمان برای تمامی مالکان
عدم تهیه این بیمهنامه، تمام ساکنان را در معرض ریسکهای مالی سنگین قرار میدهد. خرید بیمه مسئولیت، مزایای زیر را برای مجتمع به همراه دارد:
🛡️ ۱. پوشش کامل خسارات جانی و مالی
در صورت بروز حادثه، هزینههای بستری، دیه فوت، نقص عضو و خسارات مالی تا سقف تعهدات خریدهشده جبران میشود.
⚖️ ۲. پشتیبانی در دعاوی حقوقی
در صورت شکایت آسیبدیدگان، بیمهگر پرونده را مدیریت کرده و بار روانی و حقوقی را از روی دوش هیئتمدیره برمیدارد.
💰 ۳. جلوگیری از ورشکستگی و فشار مالی
از پرداخت ناگهانی صدها میلیون تومان دیه یا هزینه درمان از صندوق ساختمان یا جیب شخصی مالکان جلوگیری میکند.
🤝 ۴. تقسیم عادلانه حقبیمه
حقبیمه سالانه بهصورت عادلانه بر اساس شارژ یا قدرالسهم بین همه واحدها تقسیم شده و امنیت کامل ایجاد میکند.
سامانه تخصصی استعلام و خرید آنلاین بیمه مسئولیت مدیر ساختمان
بیمه مسئولیت مدیر ساختمان پارسیان در سامانه بیمه جم با کاملترین پوششها ارائه میشود. برای استعلام فوری قیمت و صدور آنلاین، کافیست فرم بالای همین صفحه را تکمیل کنید.
مدیر ساختمان کیست و چه وظایف قانونی دارد؟
مدیر یا هیئتمدیره ساختمان، فرد یا افرادی هستند که توسط مجمع عمومی مالکان برای اداره امور جاری، حفظ، نگهداری و ایمنی مشاعات انتخاب میشوند. در مجتمعهای بزرگ، معمولاً هیئتمدیرهای با تعداد اعضای فرد (۳، ۵ یا ۷ نفر) این مسئولیت حقوقی را بر عهده میگیرند.
- حفظ و نگهداری اساسی از بنای ساختمان و تأسیسات عمومی
- تعیین زمان و برگزاری جلسات دورهای با ساکنان و مالکان
- تنظیم دقیق صورتجلسهها و ابلاغ مصوبات به تمامی واحدها
- تعیین و نظارت بر اجرای قوانین و مقررات داخلی مجتمع
- محاسبه، اخذ شارژ ماهانه و پرداخت هزینههای جاری مشاعات
- مدیریت و نظارت بر نظافت، بهداشت و زیبایی بخشهای مشترک
- مراجعه به ادارات، سازمانها و مراجع قضایی جهت پیگیری امور ساختمان
- رعایت و ارتقای اصول ایمنی جهت حفاظت از جان و مال ساکنان و میهمانان
- انجام اقدامات پیشگیرانه و سرویسهای دورهای برای جلوگیری از حوادث
- برنامهریزی، مدیریت بحران و تهیه تجهیزات برای شرایط اضطراری
- خرید بیمه مسئولیت مدنی مدیر و هیئتمدیره ساختمان
- خرید بیمه آتشسوزی مجتمع مسکونی (تکلیف صریح ماده ۱۴ قانون تملک آپارتمانها)
- خرید بیمه مسئولیت آسانسور و اخذ گواهی استاندارد ادواری
قصور و کوتاهی مدیر ساختمان و پیامدهای حقوقی آن
به عنوان مدیر ساختمان، همواره با چالشها و ریسکهایی مواجه هستید که عدم توجه به آنها میتواند تبعات حقوقی و مالی سنگینی به همراه داشته باشد. برخی از مهمترین موارد قصور و کوتاهی مدیران که با خرید بیمه مسئولیت مدیریت میشود عبارتند از:
⚖️ ۱. نقض قوانین و مقررات ساختمانی
عدم رعایت الزامات قانونی و مسئولیتهای محوله میتواند منجر به پیگرد قضایی، جریمههای سنگین و محکومیت مدیر شود.
🛠️ ۲. نادیده گرفتن تعمیرات و نگهداری
سهلانگاری در سرویس به موقع تجهیزات، آسانسور و تأسیسات، ریسک بروز حوادث جانی و خسارات مالی را به شدت افزایش میدهد.
🗣️ ۳. عدم رسیدگی به شکایات ساکنین
بیتوجهی به گزارشهای فنی ساکنان درباره ایمنی مشاعات، مسئولیت مستقیم مدیر را در صورت بروز حادثه اثبات میکند.
⚠️ ۴. عدم رعایت اصول ایمنی
عدم اطمینان از ایمنی راهپلهها، روشنایی، سیستمهای اطفای حریق و پشتبام، منجر به وقوع حوادث جبرانناپذیر میگردد.
📊 ۵. نقص در مدیریت مالی
ضعف در برنامهریزی مالی و عدم تخصیص بودجه برای خریدهای ضروری مثل بیمهنامهها، وضعیت ایمنی ساختمان را تضعیف میکند.
⏱️ ۶. نقص در مدیریت زمان
تأخیر در رسیدگی به خرابیها و چالشهای اضطراری مشاعات، آسیبهای کوچک را به خسارات مالی سنگین تبدیل میکند.
💡 بیمه مسئولیت؛ راهکاری هوشمندانه برای مدیریت ریسک
بیمه مسئولیت مدنی هیئتمدیره، کلیه خسارتهای جانی و مالی ناشی از قصور غیرعمدی مدیران در محدوده مشاعات را جبران میکند. این بیمهنامه چتر حمایتی مطمئنی در برابر هزینههای سنگین دیه و خسارات مالی است.
بیمه مسئولیت مدنی مدیر ساختمان بیمه پارسیان
شرکت بیمه پارسیان با ارائه پوششهای جامع و تخصصی در زمینه بیمههای مسئولیت، یکی از معتبرترین برندها نزد فعالان این حوزه است. شما میتوانید با مراجعه به فرم استعلام و خرید آنلاین بالای همین صفحه در وبسایت بیمه جم، شرایط و تعهدات مختلف را مقایسه کرده و بیمه مسئولیت مدیر یا هیئتمدیره ساختمان را به صورت کاملاً آنلاین و فوری خریداری کنید.
پوششهای اصلی و کلوزهای تکمیلی بیمه مسئولیت هیئتمدیره ساختمان
پوششهای این بیمهنامه به دو بخش اصلی (پایه) و تکمیلی (اختیاری) تقسیم میشوند. پوششهای اصلی بهصورت پیشفرض روی بیمهنامه فعال هستند؛ اما کلوزهای تکمیلی بنا به درخواست مدیر ساختمان و جهت پوشش کاملتر ریسکها، با پرداخت حق بیمه بسیار اندک قابل افزودن میباشند.
پوششهای اصلی (پایه) بیمه مسئولیت مدیران
☠️ پوشش دیه فوت
در صورتی که قصور غیرعمدی مدیر ساختمان منجر به فوت فردی در مشاعات شود، دیه کامل پرداخت میشود. در صورت وقوع حادثه در ماههای حرام، مابهالتفاوت یکسوم دیه نیز تحت پوشش قرار میگیرد.
♿ پوشش دیه نقص عضو
چنانچه حادثه در مشاعات منجر به قطع عضو، صدمه دائمی یا از دست دادن توانایی بخشی از بدن زیاندیده شود، غرامت نقص عضو مطابق با رای دادگاه پرداخت میگردد.
🏥 پوشش هزینههای پزشکی
کلیه هزینههای فوریتهای پزشکی، بستری، جراحی و درمان افراد زیاندیده در حوادث مشاعات ساختمان، تا سقف تعهدات مندرج در بیمهنامه جبران خواهد شد.
پوششهای تکمیلی و اختیاری (کلوزهای اضافه به انتخاب شما)
شما میتوانید هنگام ثبت سفارش در سامانه بیمه جم، متناسب با شرایط و نیاز مجتمع خود، هر یک از کلوزهای کاربردی زیر را به بیمهنامه اضافه کنید:
🚗 ۱. پوشش خسارت مالی به اشخاص ثالث و خودروها
جبران خسارات مالی واردشده به خودروهای پارکشده در پیرامون و پارکینگ ساختمان (مانند سقوط سنگ نما یا افتادن اجسام)، خسارات آسانسور و...
👨💼 ۲. پوشش غرامت نقص عضو شخص مدیر ساختمان
بیمه مسئولیت بهطور عادی خسارات خودِ شخص مدیر را جبران نمیکند؛ اما با فعالسازی این کلوز، غرامت فوت و نقص عضو شخص مدیر نیز تحت پوشش قرار میگیرد.
🏥 ۳. پوشش هزینه پزشکی در مراکز درمانی خصوصی
محاسبه و پرداخت هزینههای درمان و بستری بر اساس صورتحساب واقعی بیمارستانهای خصوصی (به جای اعمال تعرفههای محدود دولتی).
💯 ۴. پوشش حذف فرانشیز هزینههای پزشکی
حذف سهم ۱۰ درصدی فرانشیز بیمهگذار؛ به طوری که شرکت بیمه ۱۰۰ درصد هزینههای پزشکی را بدون کسر سهم شما پرداخت میکند.
⚖️ ۵. پرداخت خسارت جانی بدون رای دادگاه
تسریع ویژه در پرداخت خسارتهای جانی تنها بر اساس گزارش کارشناس رسمی و ارزیاب خسارت، بدون نیاز به طی کردن مراحل طولانی دادگاه.
📈 ۶. پوشش افزایش ریالی دیه (مابهالتفاوت دیه سالانه)
جبران افزایش سالانه نرخ دیه توسط قوه قضائیه در فاصله زمانی وقوع حادثه تا صدور رای نهایی (قابل انتخاب بهصورت ۱، ۲ یا ۳ برابر دیه).
➕ ۷. پوشش دیه دوم (تعدد دیات)
جبران خسارت در حوادث شدیدی که صدمات واردشده به زیاندیده بر اساس رای دادگاه، مشمول پرداخت بیش از یک دیه کامل میشود.
📌 کدام کلوزها را حتماً بخریم؟ (توصیه کارشناسان بیمه جم)
اگر میخواهید خیالتان کاملاً راحت باشد، حتماً کلوزهای «افزایش ریالی دیه»، «خسارت مالی اشخاص ثالث (سقوط سنگ نما)» و «پرداخت خسارت بدون رای دادگاه» را در فرم خرید علامت بزنید. هزینه این کلوزها بسیار ناچیز است اما ریسکهای بسیار بزرگی را خنثی میکند.
خلاصه جدول پوششهای اصلی و کلوزهای تکمیلی در یک نگاه
| ✅ پوششهای اصلی (پایه - الزام بیمهنامه) | ➕ پوششهای تکمیلی (اختیاری - کلوزهای سفارشی) |
|---|---|
| پوشش فوت (دیه کامل) | پوشش مالی در قبال همسایگان و اشخاص ثالث (سقوط سنگ نما و...) |
| پوشش نقص عضو (اروش و دیه) | پوشش غرامت نقص عضو و فوتِ شخصِ مدیر ساختمان |
| پوشش هزینههای پزشکی و بستری | جبران هزینههای پزشکی با تعرفه بیمارستانهای خصوصی |
🛡️ تعهدات اصلی: این ۳ پوشش پایه، شالوده اصلی بیمهنامه هستند و کلیه حوادث جانی مشاعات را پوشش میدهند. | پوشش حذف ۱۰٪ فرانشیز هزینههای پزشکی |
| پوشش پرداخت خسارتهای جانی بدون نیاز به رای دادگاه | |
| پوشش افزایش ریالی مبلغ دیه (مابهالتفاوت دیه سالانه) | |
| پوشش دیه دوم (تعدد دیات در حوادث شدید) |
شرط اساسی در پرداخت خسارت بیمه مدیران ساختمان
شرط اصلی برای پرداخت خسارت در بیمه مسئولیت مدیر ساختمان این است که حادثه ناشی از خطا، تقصیر، غفلت، مسامحه یا قصور غیرعمدی مدیر باشد. شرکت بیمه در قبال خسارات عمدی هیچگونه تعهدی ندارد.
تشخیص و تعیین درصد قصور مدیر معمولاً بر عهده مراجع قضایی ذیصلاح است و پرداخت خسارت مستلزم ارائه رای دادگاه خواهد بود؛ مگر آنکه بیمهگذار کلوز «پرداخت خسارت بدون رای دادگاه» را در بیمهنامه خود فعال کرده باشد. در این صورت، خسارت بر اساس نظریه کارشناس رسمی و ارزیاب خسارت پرداخته میشود.
⏱️ مهلت قانونی اعلام خسارت در بیمه مسئولیت مدیر ساختمان
طبق شرایط عمومی بیمهنامه، بیمهگذار موظف است حداکثر ظرف ۵ روز کاری از تاریخ اطلاع خود از وقوع حادثه، مراتب را بهصورت کتبی به شرکت بیمه اعلام کند. توجه داشته باشید که مبنای قانونگذار برای شروع این مهلت، «تاریخ اطلاع مدیر از حادثه» است نه لزوماً زمان وقوع آن.
هزینه خرید بیمه مدیر ساختمان چقدر است؟
حق بیمه پرداختی در مقایسه با تعهدات سنگین جانی و مالی (مانند دیه کامل) بسیار ناچیز است. در سامانه بیمه جم، امکان استعلام شفاف قیمت با بهترین نرخها (از جمله بیمه پارسیان) فراهم شده است.
عوامل اصلی مؤثر بر قیمت بیمه مسئولیت مدیر ساختمان عبارتند از:
- متراژ زیربنا و تعداد واحدها: مبنای اصلی محاسبه ریسک ساختمان.
- نوع کاربری بنا: مسکونی، اداری، تجاری یا ترکیبی بودن مجتمع.
- میزان تردد اشخاص ثالث: سطح رفتوآمد افراد غیرساکن و کنترل ورود/خروج.
- تأسیسات و امکانات: داشتن آسانسور، استخر، سونا، جکوزی و ظرفیت پارکینگ.
- سقف تعهدات و کلوزها: میزان دیه انتخابی، سقف هزینه پزشکی و کلوزهای تکمیلی.
پرداخت هزینه بیمه مسئولیت بر عهده مالک است یا مستأجر؟
پاسخ کوتاه: برای بیمه مسئولیت مدیر ساختمان، قانون قاعدهای کلی مبنی بر اینکه حقبیمه همیشه بر عهده مالک یا همیشه بر عهده مستأجر باشد تعیین نکرده است. مسئول پرداخت هزینه باید بر اساس توافقات ساختمان، قرارداد اجاره و شرایط بیمهنامه مشخص شود.
💡 توصیه کاربردی: اگر طبق اجارهنامه یا قرارداد خصوصی، پرداخت هزینههای مشترک بر عهده مالک باشد و مالک از پرداخت آن خودداری کند، تبصره ماده ۲۳ آییننامه اجرایی قانون تملک آپارتمانها به مستأجر اجازه میدهد هزینههای مشمول این مقررات را از محل مالالاجاره پرداخت کند.
خرید آنلاین و حضوری بیمه مسئولیت مدنی هیات مدیره ساختمان
در وبسایت بیمه جم فرآیند استعلام قیمت و صدور بیمهنامه کاملاً آنلاین و فوری انجام میشود. کافی است مشخصات ساختمان خود را وارد کرده تا دقیقترین نرخ را مشاهده و صدور را نهایی کنید.
📍 خدمات حضوری بیمه جم برای ساکنان استان البرز:
عزیزانی که تمایل به دریافت مشاوره یا صدور حضوری دارند، میتوانند جهت خرید بیمه مسئولیت هیات مدیره ساختمان در کرج یا خرید بیمه مسئولیت مدیر ساختمان در فردیس به دفتر مرکزی بیمه جم مراجعه فرمایند. (هرچند پیشنهاد ما ثبت سریع و آنلاین از طریق همین صفحه است).
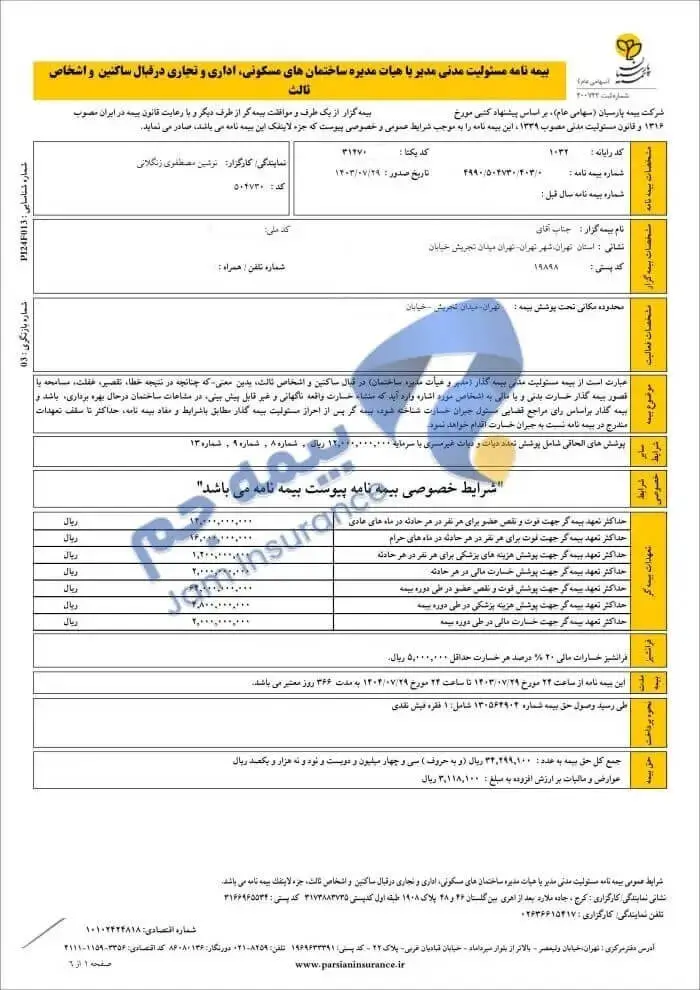
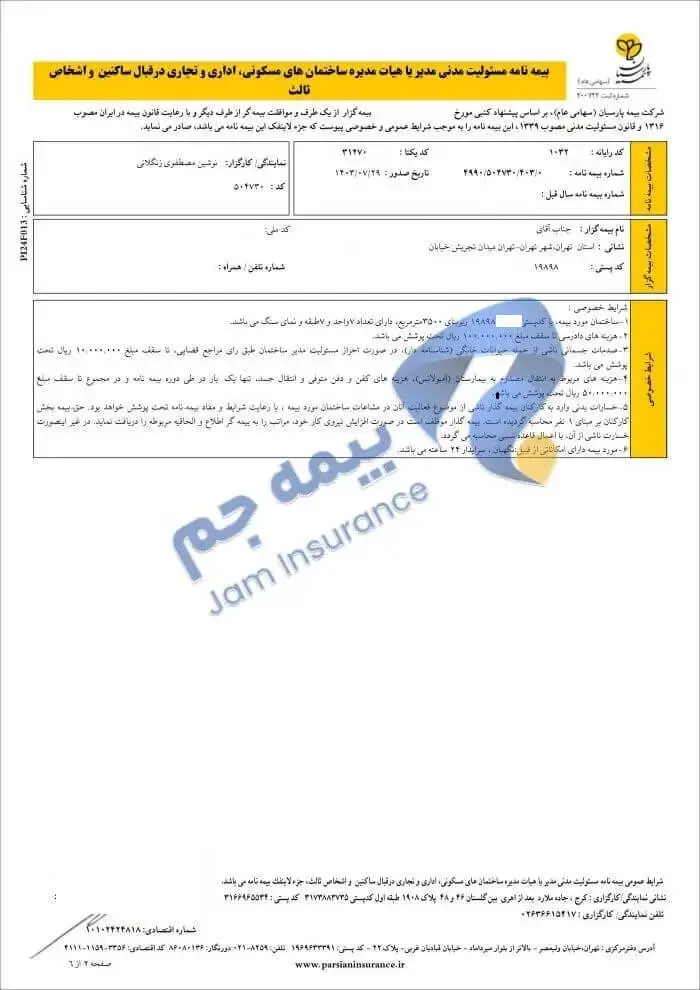
نمونه بیمهنامه مسئولیت مدیر ساختمان صادرشده
جهت آشنایی و اطمینان خاطر شما عزیزان، تصویر یک نمونه واقعی از بیمهنامههای صادرشده توسط سامانه بیمه جم در ادامه قرار داده شده است (مشخصات شناسنامهای و آدرس دقیق پروژه جهت حفظ حریم خصوصی پوشانده شده است):
📄 نمونه بیمهنامههای رسمی صادرشده توسط بیمه جم
جهت اطمینان از اصالت صادرشده و بررسی دقیق شرایط و کلوزها، روی تصاویر کلیک کنید یا دکمه «مشاهده کیفیت اصلی» را بزنید.
شرایط عمومی و قوانین رسمی بیمه مسئولیت مدیران ساختمان
شرایط عمومی بیمهنامه مجموعه مقررات، تعهدات و چارچوبهای کلی مصوب شورای عالی بیمه و بیمه مرکزی جمهوری اسلامی ایران است که اصول حاکم بر قرارداد را تعیین کرده و برای تمام شرکتهای بیمهگر یکسان است.
در بیمه مسئولیت مدنی هیئتمدیره ساختمان، شرایط عمومی دقیقاً مشخصکننده حدود مسئولیتها، استثنائات قانونی و نحوه جبران خسارات است:
- تعهدات بیمهگر: سقف و نحوه جبران خسارات جانی و مالی تحت پوشش.
- تعهدات بیمهگذار: وظایف مدیر ساختمان در حفظ ایمنی، رعایت مقررات، پرداخت حق بیمه و اعلام بهموقع حادثه.
- استثنائات قانونی: خسارات خارج از تعهد شرکت بیمه (مانند خسارات عمدی یا جنگ).
- فرآیند اعلام و پرداخت خسارت: مدارک لازم، مهلت ۵ روزه و ضوابط دریافت خسارت.
- مرجع حل اختلاف: نحوه رسیدگی به مغایرتها و داوری قانونی.
جهت ارتقای شفافیت و آگاهی کامل بیمهگذاران محترم، فایل رسمی و کامل شرایط عمومی مصوب بیمه مرکزی را برای دانلود مستقیم در ادامه قرار دادهایم:
دانلود شرایط عمومی بیمه مسئولیت مدنی هیئت مدیره ساختمان
مطالعه دقیق آییننامهها، قوانین، استثنائات و تعهدات قانونی (نسخه مصوب بیمه مرکزی)
مطالعه موردی: بررسی خسارات واقعی در حوزه بیمه مسئولیت مدیر ساختمان
بررسی پروندههای واقعی خسارت، علاوه بر اثبات ضرورت داشتن بیمهنامه در مواقع بحرانی، به مدیران ساختمان کمک میکند تا سقف تعهدات و پوششهای بیمهای خود را هوشمندانه و متناسب با ریسکهای واقعی امروز انتخاب کنند.
🔴 مورد اول: خسارت سقوط سنگ از نمای ساختمان (خسارت مالی)
تبریز - پرونده واقعی ۱۳۹۸شرح حادثه: در ساعت ۷:۴۵ صبح روز جمعه، بخشی از سنگ نمای یک ساختمان ۴ طبقه ریزش کرد. این حادثه خسارت جانی نداشت، اما منجر به آسیب شدید به یک خودروی ۲۰۶ پارکشده شد. طبق نظر کارشناس رسمی، خسارت وارده جمعاً ۳۹,۵۰۰,۰۰۰ تومان برآورد گردید.
💡 نکته مهم برای امروز: اگرچه این پرونده مربوط به سال ۱۳۹۸ است، اما فرمول محاسبه فرانشیز و خطر «خرید سقف تعهدات پایین» همچنان به قوت خود باقی است. امروز جبران همین میزان خسارت میتواند صدها میلیون تومان برای مدیر هزینه داشته باشد!
📌 درسهای کلیدی از این پرونده:
- انتخاب سقف تعهد مالی واقعبینانه: خرید حداقل تعهدات، ریسک پرداخت مابهالتفاوت خسارت از جیب مدیر را به همراه دارد.
- خرید کلوز حذف فرانشیز: در صورت فعال بودن این کلوز، ۲۰ درصد سهم فرانشیز کسر نمیشد.
🚨 مورد دوم: حادثه سقوط کودک ۶ ساله در راهپله (خسارت جانی)
تهران - پرونده واقعی ۱۴۰۰شرح حادثه: کودک ۶ سالهای هنگام بازی در راهپلههای مجتمع مسکونی، به دلیل نبود نرده و حفاظ استاندارد، تعادل خود را از دست داد و از طبقه سوم به پایین سقوط کرد. متأسفانه کودک به دلیل شدت جراحات جان باخت.
نتیجه حقوقی و مالی: به دلیل امتناع برخی ساکنان از پرداخت شارژ، مدیر ساختمان بیمهنامه مسئولیت تهیه نکرده بود. طبق رای دادگاه، مدیر ساختمان بر اساس درصد قصور تعیینشده، محکوم به پرداخت سهم دیه کامل یک انسان شد.
📌 درسهای کلیدی از این پرونده:
- مسئولیت مستقیم در ایمنی مشاعات: نقص فنی یا ایمنی در مشاعات (نرده، آسانسور، روشنایی) مسئولیت حقوقی مستقیم برای مدیر ایجاد میکند.
- عدم تعویق خرید بیمه: حتی در صورت عدم همکاری ساکنان، مدیر باید برای حفاظت حقوقی از خود اقدام به تهیه بیمه نموده و هزینه آن را پیگیری کند.
جلوگیری از حوادث و خسارات مشابه با چند کلیک ساده
اجازه ندهید غفلت یا نقص ایمنی مشاعات، شما را درگیر جبران خسارات چندصد میلیونی کند.
🛡️ استعلام قیمت و خرید فوری بیمه مسئولیت مدیر ساختماناستعلام بیمه مسئولیت مدیر ساختمان (محاسبه آنلاین قیمت)
آگاهی از هزینه و استعلام قیمت بیمه مسئولیت مدنی هیئتمدیره ساختمان، اولین قدم برای پوشش ریسکهای جانی و مالی مجتمع شماست. در سامانه بیمه جم، فرآیند استعلام قیمت کاملاً هوشمند و آنلاین شده است و نیاز به مراجعه حضوری یا تماسهای تلفنی زمانبر ندارد.
عوامل موثر بر قیمت در استعلام بیمه مسئولیت مدیر ساختمان
هنگام استعلام قیمت، فاکتورهای زیر روی نرخ نهایی حق بیمه تأثیرگذار هستند:
- تعداد واحدها و متراژ زیربنا: تعداد واحدهای مسکونی، تجاری یا اداری و مجموع مساحت مشاعات.
- نوع کاربری ساختمان: میزان خطر و تردد در ساختمانهای مسکونی با مجتمعهای تجاری یا اداری متفاوت است.
- سقف تعهدات جانی (دیه): نرخ دیه پرداختی در ماههای عادی و ماههای حرام.
- سقف تعهدات مالی و پزشکی: میزان پوشش درخواستی برای خسارات مالی به اشخاص ثالث و هزینه بیمارستان.
- پوششهای تکمیلی (کلوزها): انتخاب کلوزهایی نظیر پرداخت خسارت بدون رای دادگاه، حذف فرانشیز، مابهالتفاوت دیه و...
مراحل استعلام و صدور بیمهنامه در بیمه جم
ورود اطلاعات ساختمان
تعداد واحدها، نوع کاربری و متراژ بنا را مشخص کنید.
انتخاب پوششها
سقف تعهدات پزشکی، مالی و کلوزهای تکمیلی را تعیین کنید.
مشاهده قیمت و صدور
حق بیمه حسابشده را مشاهده نموده و بیمهنامه خود را تحویل بگیرید.
شما میتوانید در فرم زیر، با وارد کردن مشخصات ساختمان و انتخاب پوششهای درخواستی، نرخ دقیق حق بیمه را بهصورت لحظهای محاسبه و ثبت نمایید.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
سوالات متداول بیمه مسئولیت مدیر ساختمان
پاسخ به رایجترین سوالات شما درباره نحوه خرید، استعلام قیمت، پوششها و صدور آنلاین بیمهنامه مسئولیت هیئت مدیره ساختمان:
آیا امکان خرید و صدور آنلاین بیمه مسئولیت مدیر ساختمان برای تمام شهرهای ایران وجود دارد؟
بله، خدمات بیمه جم بهصورت ۱۰۰٪ آنلاین ارائه میشود و هیچ محدودیت جغرافیایی ندارد. مدیران ساختمان در تمامی استانها و کلانشهرها (از جمله تهران، کرج، مشهد، اصفهان، شیراز، تبریز، اهواز، رشت و سایر شهرستانها) میتوانند بدون نیاز به مراجعه حضوری، بیمهنامه خود را استعلام، صادر و دریافت نمایند.
آیا برای تهیه بیمه مسئولیت، داشتن پایانکار یا صورتمجلس تفکیکی الزامی است؟
خیر، داشتن پایانکار یا صورتمجلس تفکیکی الزامی نیست. صدور بیمه مسئولیت مدنی برای ساختمانهای قدیمی، فاقد پایانکار یا در حال استفاده کاملاً امکانپذیر است. تنها داشتن مشخصات دقیق آدرس، تعداد واحدها و نوع کاربری برای صدور بیمهنامه کافی است.
اگر ساکنان ساختمان شارژ پرداخت نکنند، آیا مدیر همچنان مسئول حوادث است؟
بله، طبق ماده ۱۴ قانون تملک آپارتمانها، مدیر یا هیئتمدیره مسئول حفظ ایمنی مشاعات ساختمان است و در صورت بروز حادثه، عدم پرداخت شارژ توسط ساکنان رافع مسئولیت حقوقی مدیر نخواهد بود. بنابراین توصیه میشود مدیران حتی در صورت عدم همکاری برخی واحدها، بیمهنامه را تهیه کرده و هزینههای آن را پیگیری قانونی نمایند.
آیا حوادث مربوط به آسانسور، پارکینگ، استخر و ریزش سنگ نما تحت پوشش است؟
بله، با انتخاب کلوزها و پوششهای تکمیلی در زمان ثبت سفارش، حوادث مربوط به آسانسور (جانی و مالی)، نظافتچی، سرایدار، حوادث پارکینگ، مشاعات، استخر و سونا و همچنین خسارت ناشی از ریزش سنگ نمای ساختمان تحت پوشش کامل قرار میگیرند.
آیا صدور بیمهنامه مسئولیت نیاز به بازدید حضوری کارشناس از ساختمان دارد؟
خیر، فرآیند صدور بیمه مسئولیت مدیر ساختمان در بیمه جم بدون نیاز به بازدید حضوری و صرفاً بر اساس اطلاعات واردشده توسط شما در فرم آنلاین انجام میشود.
مدت زمان صدور و ارسال نسخه فیزیکی یا فایل بیمهنامه چقدر است؟
پس از ثبت مشخصات و پرداخت آنلاین در بیمه جم، فایل PDF رسمی و دارای کد پیگیری بیمه مرکزی بلافاصله صادر شده و برای شما ارسال میشود. در صورت نیاز به نسخه فیزیکی، بیمهنامه از طریق پست به آدرس شما ارسال خواهد شد.