هزینه بیمه مسئولیت کارفرما در قبال کارکنان ساختمان در حال ساخت را با تکمیل فرم استعلام زیر بهصورت آنلاین محاسبه کنید.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، مسئولیت قانونی سازنده یا کارفرمای پروژه را در برابر خسارتهای جانی واردشده به کارگران و کارکنان ناشی از حوادث حین عملیات ساختمانی تحت پوشش قرار میدهد. این بیمه که با عنوان بیمه مسئولیت ساختمان در حال ساخت نیز شناخته میشود، میتواند شامل تعهداتی مانند دیه فوت، نقص عضو، هزینههای پزشکی و پوششهای تکمیلی موردنیاز پروژه باشد.
بیمهگذار معمولاً کارفرما یا سازنده پروژه ساختمانی است که در برابر حوادث ناشی از کار و خسارتهای جانی واردشده به کارکنان مسئولیت قانونی دارد.
کارگران و کارکنانی که در عملیات ساختمانی پروژه فعالیت میکنند، مطابق شرایط بیمهنامه میتوانند تحت پوشش مسئولیت کارفرما قرار گیرند.
در صورت احراز مسئولیت کارفرما و در حدود تعهدات بیمهنامه، خسارتهای جانی ناشی از حوادث کار مانند دیه فوت، نقص عضو و هزینههای پزشکی قابل پوشش است.
حق بیمه به مشخصات پروژه و عوامل خطر از جمله نوع عملیات، متراژ و تعداد طبقات، تعداد کارکنان، مدت پروژه، میزان تعهدات و پوششهای تکمیلی انتخابشده بستگی دارد.
خیر؛ پوشش اصلی بیمه مسئولیت کارفرما در قبال کارکنان مربوط به خسارتهای جانی کارکنان است. برای خسارتهای مالی واردشده به ساختمانهای مجاور، خودروها یا سایر اموال اشخاص ثالث باید پوشش یا بیمه مسئولیت مرتبط با اشخاص ثالث پروژه ساختمانی در نظر گرفته شود.
خیر. بیمه تأمین اجتماعی و بیمه مسئولیت کارفرما دو موضوع متفاوت هستند. بیمه مسئولیت کارفرما برای جبران خسارتهایی است که در اثر حادثه کار، مسئولیت قانونی آن بر عهده کارفرما قرار میگیرد و داشتن تأمین اجتماعی بهتنهایی جایگزین این بیمه نیست.
بیمه مسئولیت کارفرما ساختمانی در صورت احراز مسئولیت کارفرما و در حدود شرایط و تعهدات بیمهنامه، خسارتهای جانی واردشده به کارگران و کارکنان ناشی از حوادث کار را پوشش میدهد. این خسارتها میتواند شامل دیه فوت، نقص عضو و هزینههای پزشکی باشد.
پوششهایی مانند مطالبات سازمان تأمین اجتماعی موضوع ماده ۶۶، تعدد دیات، افزایش دیه و مسئولیت جانی در قبال اشخاص ثالث نیز بسته به شرایط بیمهنامه و کلوزهای انتخابشده قابل ارائه هستند. خسارتهای مالی واردشده به اموال همسایگان و سایر اشخاص ثالث، موضوع متفاوتی است و برای پوشش آن باید بیمه یا پوشش مرتبط با مسئولیت در قبال اشخاص ثالث پروژه ساختمانی در نظر گرفته شود.
خرید مناسب بیمه مسئولیت برای پروژههای ساختمانی نیازمند بررسی دقیق شرایط پروژه، میزان ریسک، سقف تعهدات و پوششهای موردنیاز است. خرید بیمهنامه مسئولیت ساختمانی با تعهدات ناکافی یا بدون درنظرگرفتن کلوزهای متناسب با پروژه میتواند در زمان وقوع حادثه باعث شود بخشی از خسارت خارج از تعهد بیمهگر باقی بماند.
در این راهنما تلاش کردهایم مهمترین نکات مربوط به خرید بیمه ساختمان در حال ساخت را بررسی کنیم تا سازندگان و کارفرمایان بتوانند با شناخت بهتر پوششها، کلوزها، سقف تعهدات و عوامل مؤثر بر قیمت، بیمهنامه متناسب با شرایط پروژه خود را انتخاب کنند.
برای انتخاب بیمه مسئولیت ساختمان مناسب، صرفاً مقایسه قیمت کافی نیست و باید مواردی مانند نوع و مرحله پروژه، تعداد کارکنان، فعالیت پیمانکاران، احتمال خسارت به اشخاص ثالث و میزان تعهدات موردنیاز نیز بررسی شود. در بیمه جم امکان استعلام آنلاین قیمت و بررسی پوششهای بیمه مسئولیت پروژههای ساختمانی فراهم شده است.
اگر فعالیت شما مربوط به احداث ساختمان نیست و صرفاً عملیات تعمیر، نوسازی یا بازسازی در یک ساختمان در حال بهرهبرداری انجام میشود، پیشنهاد میکنیم صفحه بیمه مسئولیت تعمیرات و بازسازی ساختمان را بررسی کنید. در آن صفحه میتوانید شرایط و نحوه استعلام قیمت بیمه مسئولیت تعمیرات ساختمان را مشاهده کنید.
فعالیتهای ساختمانی به دلیل وجود ریسکهایی مانند کار در ارتفاع، استفاده از ابزار و ماشینآلات، عملیات گودبرداری، جابهجایی مصالح و فعالیت همزمان نیروهای مختلف، میتوانند با حوادث جانی برای کارکنان پروژه همراه باشند.
رعایت اصول ایمنی و مقررات حفاظت فنی، اولین اقدام برای کاهش احتمال وقوع حادثه است؛ با این حال حتی در پروژههایی که الزامات ایمنی رعایت میشود نیز امکان وقوع حادثه بهطور کامل از بین نمیرود. در صورت وقوع حادثه و احراز مسئولیت کارفرما، ممکن است تعهداتی مانند هزینههای پزشکی، دیه فوت یا نقص عضو و سایر مسئولیتهای قانونی ایجاد شود.
بیمه مسئولیت ساختمان در حال ساخت برای مدیریت این ریسک طراحی شده است و میتواند مسئولیت قانونی کارفرما در قبال کارکنان پروژه را در حدود شرایط، پوششها و سقف تعهدات بیمهنامه تحت پوشش قرار دهد. به همین دلیل انتخاب تعهدات و کلوزهای متناسب با شرایط واقعی پروژه، به اندازه خرید خود بیمهنامه اهمیت دارد.
قیمت بیمه مسئولیت ساختمان در حال ساخت بر اساس عواملی مانند مشخصات پروژه، مدت زمان فعالیت، تعداد کارکنان، نوع پوششها و کلوزهای انتخابی تعیین میشود. به همین دلیل، محاسبه دقیق هزینه بیمهنامه بدون بررسی اطلاعات پروژه امکانپذیر نیست.
در بیمه جم، سازندگان و کارفرمایان پروژههای ساختمانی میتوانند با وارد کردن اطلاعات موردنیاز، قیمت بیمه مسئولیت ساختمان را بهصورت آنلاین استعلام کرده و پس از انتخاب پوششهای مناسب، فرآیند خرید بیمهنامه را تکمیل کنند.
اگر هدف شما فقط پوشش مسئولیت ناشی از عملیات نماکاری ساختمان است، میتوانید جزئیات مربوط به بیمه مسئولیت نماکاری را نیز بررسی کنید.
استعلام هزینه بیمه مسئولیت ساختمان در حال ساخت را میتوانید بهصورت آنلاین انجام دهید. قیمت این بیمه به مشخصات پروژه، مدت فعالیت، تعداد کارکنان، سقف تعهدات و پوششها و کلوزهای انتخابی بستگی دارد؛ بنابراین برای دریافت نرخ دقیق باید اطلاعات پروژه بررسی شود.
با استعلام آنلاین بیمه مسئولیت ساختمان میتوانید پوششهای موردنیاز پروژه را انتخاب کنید، تأثیر هر پوشش بر حق بیمه را ببینید و بر اساس شرایط واقعی ساختمان، هزینه بیمهنامه را محاسبه کنید.
از دیگر بیمههای مرتبط با پروژههای ساختمانی، بیمه تضمین کیفیت ساختمان است. موضوع این بیمه با بیمه مسئولیت کارفرما متفاوت است و به خسارتهای مشمول ناشی از عیوب پنهان ساختمان پس از ساخت مربوط میشود. برای بررسی شرایط، پوششها و استعلام این بیمه، به صفحه تخصصی بیمه تضمین کیفیت ساختمان مراجعه کنید.
عملیات تخریب یکی از مراحل پرریسک پروژههای ساختمانی است و میتواند هم برای کارکنان پروژه و هم برای اشخاص ثالث، ساختمانهای مجاور و اموال اطراف خطر ایجاد کند. برای پوشش مسئولیت کارفرما در قبال کارکنانی که در عملیات تخریب فعالیت میکنند، باید بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی با شرایط و پوششهای متناسب با این مرحله از پروژه بررسی و خریداری شود.
اگر در جریان تخریب، احتمال ورود خسارت جانی به رهگذران یا سایر اشخاص ثالث وجود داشته باشد، پوشش مربوط به اشخاص ثالث در بیمه مسئولیت کارفرما نیز باید متناسب با شرایط پروژه خریداری شود.
اما در صورتی که عملیات تخریب با خطر واردشدن خسارت مالی به ساختمانهای مجاور، خودروها، دیوارها، تأسیسات یا سایر اموال اشخاص ثالث همراه باشد، لازم است بیمه مسئولیت ساختمانی در قبال اشخاص ثالث نیز متناسب با میزان ریسک و ارزش اموال مجاور بررسی و تهیه شود.
بنابراین برای بیمه عملیات تخریب، صرفاً عنوان فعالیت کافی نیست و باید نوع خسارتهای احتمالی، وضعیت املاک مجاور، نحوه اجرای تخریب و حدود تعهدات موردنیاز بهصورت جداگانه بررسی شود.
در پروژههای ساختمانی، بخش قابل توجهی از عملیات توسط پیمانکاران تخصصی مانند پیمانکار گودبرداری، حمل نخاله، آرماتوربندی، بتنریزی، سفتکاری، دیوارچینی، سیمانکاری، گچکاری، نماکاری، عایقکاری و برقکاری انجام میشود.
وجود بیمه مسئولیت برای کارفرمای اصلی پروژه به این معنا نیست که تمام کارکنان و مسئولیتهای پیمانکاران بهصورت خودکار تحت پوشش قرار دارند. وضعیت پوشش کارکنان پیمانکار به شرایط بیمهنامه، نحوه تعریف عوامل اجرایی پروژه، کلوزهای خریداریشده و حدود تعهدات بیمهگر بستگی دارد.
بنابراین پیمانکاران نباید صرفاً با استناد به وجود بیمهنامه مسئولیت کارفرمای اصلی، کارکنان خود را تحت پوشش تلقی کنند. پیش از شروع فعالیت باید مشخص شود که مسئولیت پیمانکار و کارکنان او در بیمهنامه اصلی پروژه چگونه تعریف شده و آیا پوشش و سقف تعهدات کافی برای آنان در نظر گرفته شده است یا خیر.
در صورتی که پوشش کارکنان پیمانکار در بیمهنامه اصلی پروژه پیشبینی نشده باشد یا پیمانکار بخواهد مسئولیت خود را بهصورت مستقل بیمه کند، میتواند نسبت به بیمه مسئولیت کارفرما در قبال کارکنان متناسب با نوع فعالیت خود اقدام کند. این بیمهنامه میتواند خسارتهای جانی ناشی از حوادث شغلی را در حدود شرایط و تعهدات مندرج در بیمهنامه تحت پوشش قرار دهد.
ماده ۶۶ قانون تأمین اجتماعی یکی از مهمترین مقررات مرتبط با مسئولیت کارفرما در حوادث ناشی از کار است. بر اساس این ماده، اگر ثابت شود حادثه مستقیماً ناشی از عدم رعایت مقررات حفاظت فنی، بهداشتی یا احتیاط لازم از سوی کارفرما یا نمایندگان او بوده است، سازمان تأمین اجتماعی هزینههای مربوط به معالجه، غرامات، مستمریها و سایر تعهدات قانونی را پرداخت کرده و میتواند مبالغ پرداختشده را از کارفرمای مقصر مطالبه و وصول کند.
طبق تبصره یک ماده ۶۶، مقصر میتواند با پرداخت معادل ده سال مستمری موضوع این ماده به سازمان تأمین اجتماعی، از این بابت بریالذمه شود. بنابراین موضوع این ماده صرفاً یک جریمه ثابت یا معادل ده سال حقوق و دستمزد کارگر نیست و میزان مطالبات میتواند به نوع حادثه، خسارت و تعهدات ایجادشده برای سازمان بستگی داشته باشد.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، امکان خرید پوشش مرتبط با مطالبات سازمان تأمین اجتماعی وجود دارد. در صورت نیاز به این پوشش، باید هنگام صدور بیمهنامه شرایط، سقف تعهدات و حدود پوشش آن بهدقت بررسی شود.
برای آشنایی بیشتر با مفاهیم تخصصی در بیمه های مسئولیت کارفرما ساختمانی به تشریح آنها می پردازیم:
"خسارات بدنی" در بیمه های مسئولیت کارفرما ساختمانی به آندسته از آسیب های جسمی وارده به کارکنان گفته می شود که ناشی از حوادث ساختمانی و در محدوده محل مورد بیمه رخ داده باشد. خسارات بدنی شامل جراحتها، نقص عضو یا حتی فوت می باشد مشمول پرداخت دیه می شود و مقصر حادثه می بایست متناسب با نوع و شدت جراحات وارده و طبق جدول دیه سال اقدام به پرداخت دیه نماید .پرداخت دیه ناشی از خسارت بدنی یکی از مهمترین مفاهیم در بیمه های مسئولیت مدنی کارفرما به شمار می رود.
نقص عضو به آسیب بدنی گفته میشود که در اثر حادثه، موجب از بین رفتن، کاهش یا اختلال دائمی در عملکرد یکی از اعضا یا تواناییهای جسمی فرد شود. تشخیص نوع و میزان نقص عضو و همچنین تعیین میزان دیه یا ارش، حسب مورد بر اساس مقررات قانونی و نظر مرجع صالح انجام میشود.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، در صورتی که مسئولیت بیمهگذار احراز شود و حادثه مشمول شرایط بیمهنامه باشد، خسارت ناشی از نقص عضو در حدود سقف تعهدات درجشده در بیمهنامه قابل جبران خواهد بود.
حوادث ناشی از عملیات ساختمانی در برخی موارد میتوانند منجر به فوت کارگران یا سایر افراد درگیر با پروژه شوند. در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، در صورتی که مسئولیت قانونی بیمهگذار احراز شود و حادثه در محدوده شرایط بیمهنامه قرار داشته باشد، خسارت فوت کارکنان میتواند تا سقف تعهدات مندرج در بیمهنامه تحت پوشش قرار گیرد.
پوشش خسارت جانی واردشده به اشخاص ثالث نیز باید بهصورت جداگانه در شرایط و کلوزهای بیمهنامه بررسی شود. بنابراین هنگام خرید بیمه مسئولیت ساختمانی، علاوه بر مبلغ تعهد فوت و نقص عضو، لازم است تعداد تعهدات، سقف پوشش و وضعیت اشخاص تحت پوشش نیز متناسب با شرایط پروژه انتخاب شود.
در حوادث ساختمانی ممکن است علاوه بر دیه یا ارش، هزینههای پزشکی و درمانی نیز برای فرد آسیبدیده ایجاد شود. در صورتی که مسئولیت بیمهگذار در وقوع حادثه احراز شود و پوشش هزینههای پزشکی در بیمهنامه پیشبینی شده باشد، این هزینهها میتوانند در حدود شرایط و سقف تعهدات مندرج در بیمهنامه توسط شرکت بیمه جبران شوند.
در بیمههای مسئولیت ساختمانی، اشخاص ثالث به افرادی گفته میشود که رابطه کاری، استخدامی یا پیمانکاری با بیمهگذار و پروژه ندارند؛ مانند رهگذران، همسایگان و بازدیدکنندگان پروژه. افرادی مثل کارگران، کارکنان پروژه، پیمانکاران و عوامل اجرایی پروژه در این تعریف، شخص ثالث محسوب نمیشوند.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، با خرید پوشش مربوط به اشخاص ثالث، خسارتهای جانی واردشده به اشخاص ثالث میتواند در حدود شرایط و سقف تعهدات بیمهنامه تحت پوشش قرار گیرد. اما اگر در اثر عملیات ساختمانی به اموال اشخاص ثالث، مانند ساختمان مجاور، خودروها، دیوارها یا تأسیسات همسایگان خسارت وارد شود، برای پوشش این خسارتهای مالی باید بیمه مسئولیت ساختمانی در قبال اشخاص ثالث نیز بررسی و متناسب با ریسک پروژه تهیه شود.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، مشخص بودن محل یا محلهای فعالیت تحت پوشش اهمیت زیادی دارد. محدوده مورد بیمه معمولاً بر اساس اطلاعات اعلامشده توسط بیمهگذار و مشخصات درجشده در بیمهنامه تعیین میشود.
اگر بخشی از فعالیتهای مرتبط با پروژه در محل دیگری مانند انبار مصالح و تجهیزات، کارگاه جانبی، خوابگاه کارکنان یا سایر اماکن وابسته انجام میشود، نباید فرض شود که این محلها بهصورت خودکار تحت پوشش بیمهنامه اصلی قرار دارند. لازم است این موارد هنگام تکمیل فرم پیشنهاد کتبی به اطلاع بیمه گر رسانده شده و وضعیت پوشش آنها در شرایط بیمهنامه بهطور مشخص بررسی شود.
بیمهگذار موظف است هنگام تکمیل فرم پیشنهاد بیمه، چه بهصورت کتبی و چه آنلاین، اطلاعات مؤثر در ارزیابی ریسک را با دقت و صحت اعلام کند. بر اساس مواد 12 و 13 قانون بیمه، اگر بیمهگذار عمداً اطلاعات مؤثر در ارزیابی خطر را کتمان کند یا برخلاف واقع اظهار نماید، این موضوع میتواند بر اعتبار بیمهنامه و پرداخت خسارت اثر بگذارد.
اگر اظهار خلاف واقع یا کتمان اطلاعات عمدی نباشد و پس از وقوع حادثه مشخص شود که اطلاعات اعلامشده باعث تعیین حق بیمه کمتر از میزان واقعی شده است، خسارت میتواند به نسبت حق بیمه پرداختشده به حق بیمهای که در صورت اعلام صحیح اطلاعات باید پرداخت میشد، کاهش یابد. به همین دلیل اعلام صحیح مشخصاتی مانند متراژ پروژه، نوع عملیات، تعداد کارکنان و سایر عوامل مؤثر در ارزیابی ریسک اهمیت زیادی دارد.
در خرید بیمه مسئولیت بی نام ساختمان یا همان بیمه های مسئولیت ساختمان در حال احداث پوشش های اصلی عبارتند از پوشش فوت و نقص عضو کارکنان که ناشی از حوادث مرتبط با عملیات ساختمان سازی در محل مورد بیمه باشد. پوشش جبران هزینه های پزشکی زیاندیدگان نیز یکی دیگر از پوشش های مهم در بیمه مسئولیت کارفرما در مقابل کارگران ساختمانی است.
همیشه در بیمه در کنار پوشش های اصلی یک سری پوشش ها یا کلوز ها هستند که با پرداخت حق بیمه بیشتر امکان خرید آن برای بیمه گذار فراهم می گردد به این پوشش ها اصطلاحا پوشش های تکمیلی و یا پوششهای اضافی گفته می شود. همانطور که از اسم آن مشخص است این پوشش ها تکمیل کننده بیمه مسئولیت ساختمان در حال ساخت به شمار می روند بنابراین پیشنهاد می شود با تعاریف این پوشش ها و مفاهیم آن به خوبی آشنا شوید تا در زمان خرید بیمه بهترین و کاملترین بیمه نامه را تهیه نمایید.چرا که خیلی از سازندگان ساختمان بدلیل عدم آشنایی با این مفاهیم و نخریدن پوشش های مناسب در زمان خسارت دچار مشکل شده اند. مشکلاتی که بعضا جبران ناپذیر بوده اند. با این توضیحات متوجه می شویم که نرخ بیمه مسئولیت ساختمانی به عواملی متعددی بستگی دارد که در ادامه با آنها آشنا خواهیم شد.
برخی از وسایل نقلیه موتوری و ماشین آلات ساختمانی هستند که داخل کارگاه و محل پروژه مورد بیمه تردد می کنند و یا مشغول به فعالیت هستند مانند بیل مکانیکی،لودر،جرثقیل،بابکت،بتونیر و ... . در صورتی که حادثه ای با علت و منشاء این وسایل نقلیه بوجود بیاید ابتدائا خسارت از محل بیمه شخص ثالث دستگاه (در صورت وجود بیمه شخص ثالث) و تا سقف بیمه شخص ثالث قابل پرداخت خواهد بود.
در صورتی که وسیله نقلیه مقصر حادثه بیمه شخص ثالث نداشته باشد و یا میزان خسارت (مالی) بیش از تعهدات بیمه نامه شخص ثالث باشد، پرداخت خسارت زیاندیده در تعهد راننده دستگاه و کارفرما خواهد بود. البته تعیین میزان و درصد قصور هر کدام بر عهده مراجع قضایی ذیصلاح خواهد بود.
در صورت خریداری پوشش حوادث نقلیه موتوری در بیمه مسئولیت، جبران خسارت تا سقف تعهدات مندرج در بیمه نامه بر عهده شرکت بیمه خواهد بود. بنابراین اگر احتمال ورود اینگونه ماشین آلات به محدوده پروژه شما وجود دارد بدون شک این پوشش بیمه ای را خریداری نمایید.
پادکست بیمه
اگر شنونده خوبی هستید به جای مطالعه متن، فایل صوتی معرفی پوشش حوادث ناشی از وسایل نقلیه موتوری را گوش کنید.
همانطور در پوشش های اصلی بیمه نامه مسئولیت ساختمان به آن اشاره کردیم تعهد هزینه پزشکی در بیمه نامه یکی از موارد مهم است و با خرید آن شرکت بیمه در صورت اثبات قصور کارفرما یا بیمه گذار تا سقف مبلغ تعهد خریداری شده و طبق تعرفه دولتی نسبت به جبران خسارت اقدام می کند. اما با خریدن پوشش جبران هزینه های پزشکی، شرکت بیمه محاسبه هزینه بر اساس تعرفه مراکز دولتی را کنار گذاشته و طبق صورتحساب ارائه شده توسط زیاندیده (حتی طبق تعرفه مراکز درمانی خصوصی) و بدون نیاز به اخذ رای دادگاه تا سقف تعهدات مندرج در بیمه نامه، خسارت هزینه های پزشکی را پرداخت می کند.
پس نتیجه می گیریم برای اینکه خیالتان از جبران هزینه های بیمارستانی و درمانی زیاندگان راحت باشد اولا سقف و تعداد تعهدات درخواستی هزینه های پزشکی را بالا بگیرید و دوما کلوز جبران هزینه های پزشکی را خریداری نمایید.
این پوشش یکی از پوششهای مهم در بیمه مسئولیت کارفرما در پروژههای ساختمانی است. بر اساس ماده 66 قانون تأمین اجتماعی، اگر ثابت شود وقوع حادثه مستقیماً ناشی از عدم رعایت مقررات حفاظت فنی، مقررات بهداشتی یا احتیاط لازم از سوی کارفرما یا نمایندگان او بوده است، سازمان تأمین اجتماعی تعهدات قانونی خود از جمله هزینههای معالجه، غرامات، مستمریها و سایر هزینههای مرتبط را پرداخت کرده و میتواند مبالغ مربوط را از کارفرمای مقصر مطالبه و وصول کند.
طبق تبصره 1 ماده 66 قانون تأمین اجتماعی، مقصر میتواند با پرداخت معادل ده سال مستمری موضوع این ماده به سازمان تأمین اجتماعی، از این بابت بریالذمه شود. بنابراین این موضوع را نباید صرفاً بهعنوان یک جریمه ثابت معادل ده سال حقوق یا دستمزد کارگر در نظر گرفت؛ میزان مطالبه سازمان به نوع حادثه و تعهدات ایجادشده برای سازمان تأمین اجتماعی بستگی دارد.
همچنین پرداختهایی که در فرآیند اخذ پروانه ساختمانی یا بابت بیمههای اجتماعی کارگران ساختمانی انجام میشود، جایگزین بیمه مسئولیت کارفرما در قبال کارکنان نیست. بیمه مسئولیت کارفرما برای پوشش مسئولیت قانونی کارفرما در برابر حوادث ناشی از کار و تعهدات مندرج در بیمهنامه خریداری میشود و باید متناسب با شرایط واقعی پروژه انتخاب شود.
در صورت خرید پوشش مرتبط با تبصره 1 ماده 66، مطالبات سازمان تأمین اجتماعی ناشی از حادثه، در حدود شرایط، استثنائات و سقف تعهدات درجشده در بیمهنامه قابل جبران خواهد بود. بنابراین هنگام خرید این کلوز، لازم است سقف تعهد انتخابشده با میزان ریسک پروژه و شرایط بیمهنامه متناسب باشد.
اشخاص ثالث در بیمه مسئولیت ساختمانی به افرادی گفته میشود که رابطه کاری، استخدامی، پیمانکاری یا قراردادی با بیمهگذار و پروژه ندارند؛ مانند رهگذران، همسایگان یا سایر افرادی که در جریان عملیات ساختمانی ممکن است دچار حادثه شوند. وضعیت افرادی که به هر شکل با اجرای پروژه ارتباط کاری یا قراردادی دارند باید بر اساس شرایط بیمهنامه و نحوه تعریف بیمهشدگان بررسی شود و نباید بهصورت خودکار شخص ثالث تلقی شوند.
اگر بیمهگذار بخواهد خسارتهای جانی واردشده به اشخاص ثالث را تحت پوشش قرار دهد، میتواند پوشش مسئولیت بیمهگذار در قبال اشخاص ثالث را به بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی اضافه کند. برای مثال، اگر در اثر عملیات ساختمانی یک رهگذر یا همسایه که ارتباط کاری با پروژه ندارد دچار صدمه بدنی شود، خسارت جانی او میتواند در حدود شرایط و سقف تعهدات این پوشش مورد بررسی قرار گیرد.
اما اگر بیمهگذار بخواهد علاوه بر خسارتهای جانی، خسارتهای مالی واردشده به اشخاص ثالث را نیز تحت پوشش داشته باشد، باید بیمه مسئولیت ساختمانی در قبال اشخاص ثالث را متناسب با ریسک پروژه بررسی و تهیه کند. خسارتهایی مانند آسیب به ساختمان مجاور، ترکخوردگی دیوارها، خسارت به خودروهای اطراف، تأسیسات یا سایر اموال اشخاص ثالث، از جنس خسارت مالی هستند و صرفاً با کلوز اشخاص ثالث بیمه مسئولیت کارفرمای ساختمانی پوشش داده نمیشوند.
در برخی مراحل اجرای ساختمان مانند تخریب، گودبرداری، اجرای سازه، نماکاری و نصب داربست، احتمال ورود خسارت به اشخاص یا اموال مجاور میتواند افزایش پیدا کند. بنابراین اگر پروژه علاوه بر خطر صدمات جانی، با ریسک خسارت مالی به ساختمانها یا اموال اطراف نیز روبهرو است، بررسی بیمه مسئولیت ساختمانی در قبال اشخاص ثالث اهمیت بیشتری پیدا میکند.
اگر ساختمان در حال بهرهبرداری باشد و فعالیت صرفاً مربوط به نماکاری یا بازسازی نما باشد، نوع بیمه مسئولیت باید متناسب با ماهیت همان فعالیت بررسی شود و ممکن است بیمه مسئولیت نماکاری گزینه مناسبتری برای بررسی باشد.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، پوشش خسارت جانی اشخاص ثالث منوط به وجود پوشش مربوط در بیمهنامه است. سقف تعهدات و تعداد تعهدات این پوشش نیز بر اساس شرایط بیمهنامه و شرکت بیمه تعیین میشود و بهتر است متناسب با اندازه، موقعیت و ریسکهای پروژه انتخاب شود.
هر ساله با توجه به تورم اقتصادی مبلغ دیه توسط قوه قضائیه افزایش پیدا می کند و از طرفی پرداخت خسارت دیه بصورت یومالادا است، یعنی اهمیتی ندارد که در زمان خرید بیمه نامه مسئولیت توسط بیمه گذار و یا حتی در زمان حادثه میزان دیه چقدر بوده است، محاکم قضایی طبق قانون و شرع اسلام میزان خسارت دیه قابل پرداخت توسط مقصر حادثه را به نرخ دیه روز پرداخت محاسبه می کنند.
حال فرض کنید شما در مهرماه بیمه نامه مسئولیت ساختمان خریداری کرده اید و دیه مندرج در بیمه نامه شما به روز و درست است. از بد روزگار در دیماه طی یک حادثه یکی از کارگران فوت می کند. بطور معمول فرآیند انجام امور قانونی و صدور حکم نهایی یک سال و شاید بیشتر طول می کشد (اطاله دادرسی). احتمالا در زمان صدور رأی و موعد پرداخت دیه مبلغ ریالی دیه افزایش پیدا کرده است و کارفرما مکلف به پرداخت دیه به نرخ سال جدید و به روز می باشد حال آنکه دیه مندرج در بیمه نامه دیه سال قبل است و در این حالت شرکت بیمه بر اساس دیات مندرج در بیمه نامه که همان دیه سال صدور بیمه نامه است جبران خسارت خواهد کرد و پرداخت مابهالتفاوت دیه بر عهده مقصر حادثه خواهد بود مگر آنکه در بیمه نامه خریداری شده کلوز افزایش ریالی دیه وجود داشته باشد.
خرید پوشش بیمه ای افزایش ریالی دیه به انتخاب شما و برای یک سال/ دو سال/ سه سال امکانپذیر است. نکته مهم در پرداخت خسارت از محل این پوشش این است که نباید اطاله دادرسی یا همان تأخیر در صدور رأی ناشی از فعل یا ترک فعل زیاندیده و یا بیمه گذار باشد، به عبارت دیگر نباید بیمه گذار و یا زیاندیده بهخاطر افزایش دیه و منتفع شدن موجب طولانی شدن صدور رأی دادگاه شوند.
یکی از نکات مهم در خسارتهای جانی این است که همیشه حداکثر تعهد مقصر به یک دیه کامل محدود نمیشود. ممکن است یک فرد در یک حادثه دچار چند آسیب مستقل شود و برای هرکدام از این آسیبها دیه یا ارش جداگانه تعیین شود. در چنین شرایطی مجموع خسارت میتواند از یک دیه کامل بیشتر شود. به این وضعیت در بیمههای مسئولیت، تعدد دیات گفته میشود.
مثال تعدد دیات: فرض کنید کارگری در اثر سقوط از ارتفاع دچار چند آسیب شدید مستقل شود؛ برای مثال بینایی یک چشم خود را از دست بدهد و همزمان دچار آسیب دیگری شود که طبق قانون برای آن نیز دیه یا ارش جداگانه تعیین شود. در این حالت ممکن است مجموع دیات و ارشهای تعیینشده برای این فرد از یک دیه کامل بیشتر شود. به همین دلیل، صرفاً داشتن تعهد معادل یک دیه کامل همیشه برای همه حوادث کافی نیست.
بخش دوم این پوشش مربوط به دیات غیرمسری است. منظور از دیه غیرمسری، دیه صدماتی است که در ایجاد نتیجه نهایی حادثه، مانند فوت، نقش مستقیم نداشتهاند و ممکن است علاوه بر دیه مربوط به نتیجه اصلی حادثه، بهصورت جداگانه محاسبه شوند.
مثال دیات غیرمسری: فرض کنید کارگری در اثر سقوط از ارتفاع هم دچار آسیب شدید به سر شود و هم پای او بشکند. اگر بعداً مشخص شود فوت فرد ناشی از آسیب واردشده به سر بوده و شکستگی پا در وقوع فوت نقشی نداشته است، ممکن است علاوه بر دیه فوت، برای آسیب مستقل پا نیز دیه یا ارش جداگانه تعیین شود. تشخیص این موضوع و میزان دقیق دیه یا ارش بر عهده مراجع صالح قانونی است.
بنابراین در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، خرید پوشش تعدد دیات و دیات غیرمسری میتواند اهمیت زیادی داشته باشد. هنگام انتخاب این کلوز باید سقف تعهد آن متناسب با ریسک پروژه بررسی شود، زیرا جبران خسارت از محل این پوشش در حدود شرایط و سقف تعهدات مندرج در بیمهنامه انجام میشود.
محدوده تحت پوشش بیمه مسئولیت ساختمان به طور عادی محل پروژه یا همان کارگاه ساختمانی است که آدرس آن در بیمهنامه درج شده است، اگر در بین کارکنان خود افرادی را دارید که بخشی از شرح شغلی آنها در خارج از محدوده کارگاه ساختمانی است، میتوانید با خریداری پوشش مأموریت خارج از کارگاه و درج اسامی آنها در بیمهنامه، حوادث احتمالی خارج از کارگاه را برای آنها تحت پوشش قرار دهید.
مجری ذیصلاح ساختمان، شخص حقیقی یا حقوقی دارای صلاحیت و پروانه اشتغال در زمینه اجرای ساختمان است که مسئولیت اجرای صحیح عملیات ساختمانی را بر اساس نقشههای مصوب، مقررات ملی ساختمان، ضوابط شهرسازی و مفاد پروانه ساختمانی بر عهده دارد.
وظیفه مجری ذیصلاح با وظیفه مهندس ناظر متفاوت است. مجری مسئول اجرای صحیح عملیات ساختمان و رعایت الزامات مربوط به اجرای کار است و باید مراحل اجرایی پروژه را با مهندس یا مهندسان ناظر هماهنگ کرده و شرایط لازم برای انجام نظارت را فراهم کند.
در پروژههایی که مجری ذیصلاح فعالیت دارد، ممکن است در اثر قصور یا مسئولیت منتسب به وی، خسارت جانی به کارکنان یا سایر افراد ایجاد شود. با خرید پوشش مسئولیت مجری ذیصلاح در بیمه مسئولیت کارفرمای ساختمانی، مسئولیت وی میتواند در حدود شرایط، استثنائات و سقف تعهدات مندرج در بیمهنامه تحت پوشش قرار گیرد.
خرید این کلوز به معنی افزایش خودکار سقف تعهدات بیمهنامه نیست؛ بنابراین هنگام صدور بیمهنامه باید مشخص شود مسئولیت مجری ذیصلاح تا چه میزان و تحت چه شرایطی تحت پوشش قرار گرفته و سقف تعهد مربوط به آن چقدر است.
همچنین مجری ذیصلاح میتواند متناسب با مسئولیت حرفهای خود، شرایط بیمه مسئولیت مهندسان و بیمهنامههای مسئولیت حرفهای مرتبط با فعالیت خود را نیز بهصورت جداگانه بررسی کند.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، متراژ زیربنای پروژه یکی از اطلاعات مهم در ارزیابی ریسک و محاسبه حق بیمه است. منظور از متراژ زیربنا، مجموع متراژ طبقات ساختمان شامل طبقات زیرزمین، همکف و طبقات روی همکف است که باید هنگام صدور بیمهنامه بهدرستی اعلام شود.
گاهی پس از صدور بیمهنامه، به دلیل تغییر نقشه، افزایش سطح زیربنا یا اضافهشدن بخشی از ساختمان، متراژ واقعی پروژه نسبت به متراژی که هنگام صدور بیمهنامه اعلام شده است افزایش پیدا میکند.
با خرید پوشش افزایش 20 درصدی متراژ نسبت به زمان صدور بیمهنامه، افزایش متراژ پروژه تا میزان تعیینشده در این کلوز میتواند در حدود شرایط بیمهنامه تحت پوشش قرار گیرد. این پوشش برای پروژههایی اهمیت دارد که احتمال تغییر محدود در متراژ نهایی ساختمان در طول دوره اجرای پروژه وجود دارد.
برای مثال، اگر بیمهنامه بر اساس متراژ 1000 مترمربع صادر شده باشد و پوشش افزایش 20 درصدی متراژ نیز در بیمهنامه درج شده باشد، افزایش متراژ پروژه تا سقف مقرر در این کلوز میتواند مطابق شرایط بیمهنامه مورد پذیرش قرار گیرد.
اگر افزایش متراژ از سقف تعیینشده در این پوشش بیشتر شود، بیمهگذار باید تغییرات پروژه را به شرکت بیمه اعلام کند تا در صورت نیاز، شرایط بیمهنامه و حق بیمه متناسب با متراژ جدید اصلاح و الحاقیه مربوط صادر شود.
تفاوت مهم: پوشش نوسان یا افزایش تعداد کارکنان تا 20 درصد، بیشتر در بیمههای مسئولیت کارفرما در قبال کارکنان غیرساختمانی کاربرد دارد؛ زیرا در بسیاری از این بیمهنامهها تعداد کارکنان یکی از مبانی اصلی ارزیابی ریسک و محاسبه حق بیمه است. در بیمه مسئولیت پروژههای ساختمانی، متراژ زیربنا نقش مهمتری در محاسبه ریسک و حق بیمه دارد.
در برخی حوادث کاری، ممکن است کارگر آسیبدیده برای مدتی قادر به انجام کار نباشد و در دوره درمان یا استراحت پزشکی، بخشی از درآمد روزانه خود را از دست بدهد. پوشش غرامت دستمزد روزانه برای جبران این نوع خسارت، در حدود شرایط و تعهدات تعیینشده در بیمهنامه، قابل خریداری است.
این پوشش با تعهدات مربوط به دیه، ارش و هزینههای پزشکی تفاوت دارد. دیه یا ارش بابت صدمات بدنی تعیین میشود، در حالی که موضوع این کلوز، جبران غرامت روزانه ناشی از عدم امکان اشتغال فرد آسیبدیده در مدت مشخصی پس از حادثه است.
برای مثال، اگر کارگری در اثر حادثه ساختمانی دچار آسیب شود و پزشک برای او مدتی استراحت یا عدم توانایی انجام کار تعیین کند، در صورت وجود این پوشش و احراز شرایط آن، غرامت روزانه میتواند تا سقف مبلغ و مدت درجشده در بیمهنامه پرداخت شود.
مبلغ غرامت روزانه، مدت قابل پرداخت، زمان شروع تعهد و مدارک لازم برای استفاده از این پوشش بر اساس شرایط بیمهنامه و ضوابط شرکت بیمه تعیین میشود. بنابراین هنگام خرید این کلوز باید مبلغ تعهد روزانه و حداکثر مدت پرداخت بهطور مشخص بررسی شود.
وقتی که برای ساختمان در حال ساخت خود بیمهنامه مسئولیت خریداری میکنید، قانوناً موظف هستید طبق شرایط مندرج در بیمهنامه نسبت به پرداخت مبلغ حق بیمه به حساب شرکت بیمه اقدام کنید. اگر بیمهنامه شما بهصورت تمام نقدی صادر شده باشد، شما موظف هستید همزمان با صدور بیمهنامه کل مبلغ را با بیمه تسویه کنید. در غیر این صورت، اگر بهطور مثال قبل از اینکه مبلغ بیمهنامه را به حساب بیمه واریز کرده باشید حادثه اتفاق بیفتد و منجر به خسارت گردد، شرکت بیمه تعهدی در قبال پرداخت خسارت شما نخواهد داشت.
در بیمهنامههای مسئولیت که بهصورت اقساطی صادر شده است، در صورت عدم پرداخت اقساط در سررسید مندرج در بیمهنامه و وقوع خسارت، شرکت بیمه از قاعده نسبی حق بیمه استفاده میکند. طبق قاعده نسبی حق بیمه، شرکت بیمه پرداخت خسارت را به میزان درصد اقساط معوق در زمان حادثه به نسبت کل حق بیمه محاسبه و پرداخت میکند؛ به عبارت سادهتر، هر چند درصد که اقساط عقبافتاده و معوق (البته نه اقساط سررسیدنشده) داشته باشید، با همان نسبت از خسارت پرداختی به شما کسر خواهد شد.
وقتی که شما بهعنوان بیمهگذار و یا خریدار بیمهنامه فرم پیشنهاد کاغذی و یا فرم پیشنهاد آنلاین خرید بیمه مسئولیت ساختمان را تکمیل میکنید، شرکت بیمه و یا نماینده آن موظف است بیمهنامه را بر اساس شرایط و تعهدات توافقشده صادر نماید. در صورتی که بعد از تحویل بیمهنامه متوجه شدید که مفاد بیمهنامه با فرم پیشنهاد تکمیلشده توسط شما مغایرت دارد، میتوانید حداکثر ظرف 15 روز از تاریخ دریافت بیمهنامه یا الحاقیه آن درخواست اصلاح نمایید؛ در غیر این صورت بیمهنامه صادره قطعی تلقی خواهد شد.
قراردادهای مشارکت در ساخت یکی از روشهای مرسوم در پروژههای ساختمانی است، به این معنا که مالک زمین و ملک خود را به منظور ساخت و ساز طی یک قرارداد مشارکت در اختیار شخص یا اشخاص حقیقی و یا حقوقی قرار میدهد. در زمان صدور بیمهنامه برای پروژههای مشارکتی توجه داشته باشید که حتماً مسئولیت مالک نیز در بیمهنامه تحت پوشش قرار داده شده باشد. در بعضی از پروندههای خسارت مشاهده شده است که در یک خسارت علاوه بر بیمهگذار (سازنده)، مالک نیز به پرداخت درصدی از دیه و هزینههای پزشکی محکوم شده است. در صورتی که مشخصاً به تحت پوشش قرار گرفتن مسئولیت مالک در بیمهنامه و یا ضمائم آن اشاره نشده باشد، شرکت بیمه میتواند از پرداخت خسارت مربوط به مسئولیت مالک امتناع کند.
در بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی، موضوع اصلی مسئولیت قانونی بیمهگذار در برابر خسارتهای جانی واردشده به کارکنان پروژه است. با این حال، در برخی حوادث ساختمانی ممکن است علاوه بر کارفرما، یکی از کارکنان نیز در وقوع حادثه مقصر شناخته شود و در قبال کارگر آسیبدیده مسئولیت پیدا کند.
در چنین شرایطی، اگر پوشش مسئولیت کارکنان در قبال یکدیگر در شرایط بیمهنامه پیشبینی شده باشد، مسئولیت کارگر مقصر نیز در حدود شرایط و تعهدات بیمهنامه قابل بررسی خواهد بود. در بیمهنامههای مسئولیت ساختمانی ارائهشده از طریق بیمه جم، این موضوع باید بهصورت مشخص در شرایط خصوصی بیمهنامه درج و حدود پوشش آن بررسی شود.
اگر میخواهید با تفاوت بیمه مسئولیت پروژههای ساختمانی با سایر پوششهای مرتبط با ساختمان آشنا شوید، میتوانید راهنمای بیمه ساختمان را نیز مطالعه کنید.
در ابتدا توصیه ما به همه پیمانکاران فعال در بخشهای مختلف ساختمان اعم از پیمانکاران گودبرداری، آرماتوربندی، اجرای سازه و سفتکاری، گچکار، سیمانکار، نماکار و ... این است فارغ از اینکه کارفرما یا سازنده برای ساختمان در دست احداث خود بیمهنامه مسئولیت خریداری کرده است یا نه، شما بهطور مستقیم و مستقل با خرید بیمه مسئولیت کارفرما در قبال کارکنان مسئولیت خودتان در قبال کارگرانتان را تحت پوشش بیمه قرار دهید، چرا که شما از شرایط بیمهنامه مسئولیت خریداریشده توسط سازنده ساختمان مطلع نیستید. چهبسا سازنده ساختمان، تعهدات و پوششهای بیمهای ناقص و محدودی را برای بیمهنامه خود خریداری کرده است و شاید مسئولیت شما در آن مدنظر قرار داده نشده باشد و شما زمانی از این موضوع مطلع میشوید که حادثه اتفاق افتاده و کاری از دست کسی برنمیآید.
اما بهطور کلی ما در سامانه بیمه جم در بیمهنامههای مسئولیت ساختمانی بیمه پارسیان، مسئولیت تمامی عوامل اجرایی (پیمانکاران) در قبال تمامی کارکنان و عوامل شاغل در پروژه را علاوه بر مسئولیت بیمهگذار، تا میزان تعهدات و پوششهای بیمهای خریداریشده توسط بیمهگذار تحت پوشش بیمه قرار میدهیم.
طبق مقررات، بیمهگذار و عوامل اجرایی پروژه موظف هستند تمامی اقدامات ایمنی و حفاظتی اعم از نصب حفاظ، حصار مناسب و ... جهت چاهک آسانسور، راهپلههای موقت و تمامی پرتگاهها را رعایت و اجرا نمایند. در غیر این صورت، اگر حادثهای اتفاق بیفتد که منشأ آن ناشی از عدم رعایت موارد فوق باشد، یکچهارم یا همان 25 درصد از خسارت قابل پرداخت کسر خواهد شد.
این فرانشیز 25 درصدی در شرایط معمول حتی با پرداخت هزینه بیشتر در زمان خرید بیمهنامه نیز قابل حذف نیست. بنابراین برای جلوگیری از هرگونه حادثه احتمالی، موارد حفاظتی و ایمنی باید در پروژه رعایت شود؛ در غیر این صورت پرداخت بخشی از خسارت حادثه بر عهده مقصر حادثه خواهد بود و شرکت بیمه مطابق شرایط بیمهنامه آن بخش از خسارت را پرداخت نخواهد کرد.
در جشنواره پاییز 1405 بیمه پارسیان، فرانشیز 25 درصدی چاهک آسانسور و دهانههای باز بدون دریافت حق بیمه اضافی از شرایط خصوصی بیمهنامه حذف و تحت پوشش بیمهنامه مسئولیت کارفرمای ساختمانی پارسیان قرار گرفته است.
پروانه ساختمانی صادرشده توسط مراجع ذیصلاح مانند شهرداری، دهداری و ... میتواند بهعنوان یکی از مدارک قانونی در فرآیند خرید بیمه مسئولیت ساختمان مورد استفاده قرار گیرد. داشتن پروانه ساختمانی از یک طرف این اطمینان را به شرکت بیمه میدهد که سازنده در چارچوب مقررات و ضوابط قانونی اقدام به ساخت مینماید و از طرف دیگر متراژ زیربنا و تعداد طبقات که از عوامل مؤثر در تعیین میزان هزینه بیمه ساختمانی است در پروانه ساختمانی قید شده است. در صورت عدم وجود پروانه ساخت و مجوز قانونی معتبر، سازنده میبایست رأساً متراژ زیربنای ساختمان در حال احداث را با احتساب متراژ کلیه طبقات محاسبه و در زمان ثبت درخواست خرید بیمه به شرکت بیمه اعلام نماید.
شرکت بیمه طبق قوانین و مقررات در وهله اول مسئولیت بیمهگذار و به تبع آن مسئولیت عوامل اجرایی را طبق شرایط عمومی و خصوصی بیمهنامه در قبال کارکنان تحت پوشش قرار میدهد. در صورت انتقال مورد بیمه به شخص یا اشخاص دیگر، چه بهصورت ارادی (فروش و یا واگذاری مورد بیمه) و چه بهصورت غیرارادی و قهری (فوت بیمهگذار و انتقال قهری مورد بیمه به وراث بیمهگذار)، شرکت بیمه در صورتی مسئولیت بیمهگذار جدید را میپذیرد که مراتب بهصورت مکتوب حداکثر تا سه روز کاری از زمان نقل و انتقال توسط طرفین معامله و قبل از وقوع هرگونه حادثهای به شرکت بیمه اعلام شده باشد. از زمان صدور الحاقیه تغییر بیمهگذار، مسئولیت بیمهگذار جدید تحت پوشش بیمهنامه خواهد بود و تا قبل از آن شرکت بیمه مسئولیتی در قبال خسارتهای احتمالی نخواهد داشت.
البته شرکت بیمه از زمان دریافت نامه تغییر بیمهگذار حداکثر دو روز زمان دارد تا موافقت و یا عدم موافقت خود را به بیمهگذار جدید اعلام نماید.
یکی از مهمترین عوامل در محاسبه میزان هزینه بیمه مسئولیت پروژههای ساختمانی، متراژ زیربنای ساختمان در دست احداث است. منظور از متراژ زیربنا در بیمهنامههای مسئولیت ساختمانی عبارت است از مجموع متراژ سطح اشغال ساختمان در طبقات منفی، همکف و طبقات روی همکف.
بعضاً مشاهده شده است که به اشتباه متراژ سطح اشغال ساختمان از کل زمین (یا همان متراژ طبقه همکف) بهعنوان متراژ در بیمهنامه قید شده است. این مسئله از لحاظ بیمهای با اصول حد اعلای حسن نیت و اصل قاعده نسبی بیمه (ماده 10) قابل تفسیر و رسیدگی است.
از نظر اصل حد اعلای حسن نیت در قانون بیمه، بیمهگذار موظف است چه در زمان خرید بیمهنامه و چه در زمان رسیدگی به خسارت، بهدرستی و با حسن نیت کامل اطلاعات مورد بیمه را در اختیار بیمهگر قرار دهد. حتی اگر در زمان اعتبار بیمهنامه عامل تشدیدکننده خطر اتفاق افتاد، مراتب را بهصورت مکتوب به شرکت بیمه اعلام نماید. اگر ثابت شود خودداری از بیان واقعیتها در خصوص مورد بیمه از طرف بیمهگذار عمدی بوده است، بیمهنامه ابطال شده و هیچگونه وجهی به بیمهگذار استرداد نمیشود. در این صورت حتی شرکت بیمه میتواند مبالغ اقساط وصولنشده از بیمهنامه را نیز مطالبه نماید.
از نظر اصل قاعده نسبی بیمه یا همان ماده 10 قانون بیمه، در صورتی که مالی با قیمتی کمتر از قیمت واقعی تحت پوشش بیمه قرار بگیرد، شرکت بیمه نیز به همان میزان و درصدی که کمبیمهگی اتفاق افتاده است از خسارت واقعی کسر خواهد کرد. در این صورت در بیمههای مسئولیت پرداخت مابهالتفاوت خسارت به زیاندیدگان بر عهده بیمهگذار خواهد بود.
در رسیدگی به حوادث ساختمانی ممکن است برای تعیین علت حادثه، میزان مسئولیت هر یک از عوامل پروژه یا درصد تقصیر، نظر کارشناس رسمی دادگستری مورد نیاز باشد. همچنین در صورت اعتراض به نظریه کارشناسی، پرونده ممکن است حسب تصمیم مرجع رسیدگی برای بررسی مجدد به هیئت کارشناسی ارجاع شود.
برای مثال، ممکن است در گزارش اولیه 70 درصد مسئولیت حادثه متوجه کارفرما و 30 درصد متوجه عامل دیگری شناخته شود و یکی از طرفین به این نظر اعتراض داشته باشد. در چنین شرایطی ممکن است بررسی موضوع توسط کارشناسان دیگری انجام شود و هزینه کارشناسی جدید نیز ایجاد شود.
با خرید پوشش هزینههای کارشناسی و هیئت کارشناسی، هزینههای مشمول مربوط به کارشناسی حادثه میتواند در حدود شرایط و سقف تعهد تعیینشده در بیمهنامه توسط شرکت بیمه جبران شود.
نحوه ارجاع پرونده به کارشناس یا هیئت کارشناسی، تعداد کارشناسان، مسئول پرداخت اولیه هزینه کارشناسی و میزان قابل جبران از محل بیمهنامه، به فرآیند رسیدگی به پرونده و شرایط بیمهنامه بستگی دارد. بنابراین هنگام خرید این کلوز باید سقف تعهد آن نیز بهطور مشخص بررسی شود.
در سالهای گذشته بر اساس قوانین وقت، شرکتهای بیمه مجاز به پرداخت خسارت به کارگران اتباع خارجی فاقد مجوز و یا وراث آنها نبودند. اما در حال حاضر با توجه به تغییر قوانین، پرداخت خسارت کارگران غیرمجاز تبعه سایر کشورها در بیمهنامه مسئولیت سازندگان ابنیه صرفاً با رأی مراجع قضایی ذیصلاح امکانپذیر است. البته دیگر نیازی به پرداخت حق بیمه مازاد برای تحت پوشش قرار دادن اتباع خارجی فاقد مجوز در زمان خرید بیمه مسئولیت ساختمانی نیست و تنها اعلام اینکه کارگر تبعه خارجی فاقد مجوز در پروژه فعالیت دارد یا خواهد داشت کفایت میکند.
در مورد کارگران اتباع خارجی لازم است بدانید معمولاً سفارتخانه و کنسولگری آن کشور با در اختیار گرفتن وکیل دادگستری در ایران، پیگیری احقاق حق تبعه خود را مینمایند.
در صورتی که بخواهید فرم پیشنهاد چاپی بیمه مسئولیت کارفرمای ساختمانی بیمه پارسیان را دریافت نمایید، میتوانید فرم مربوطه را از اینجا دانلود نمایید.
بیمهگذار موظف است حداکثر تا 5 روز کاری پس از اطلاع خود از وقوع هرگونه حادثه تحت پوشش بیمه و یا دریافت هرگونه ادعا و یا مطالبه، چه بهصورت شفاهی و چه بهصورت کتبی از سوی کارکنان و یا اشخاص ثالث، با مراجعه به یکی از شعب شرکت بیمه در کشور مراتب را بهصورت مکتوب (با تکمیل فرم اعلام خسارت) به بیمهگر اعلام نماید.
برای اینکه شما مشتریان عزیز آشنایی بیشتری با بیمهنامههای مسئولیت کارفرمای ساختمانی صادرشده در بیمه جم داشته باشید، ما تصاویر یک نمونه از بیمهنامههای مسئولیت ساختمانی صادرشده که متعلق به پروژه یکی از مشتریان بیمه جم است را در پایین بارگذاری کردهایم. البته با توجه به لزوم رعایت محرمانگی و عدم انتشار اطلاعات مشتریان، بخشهای مربوط به مشخصات هویتی و آدرس بیمهگذار را از تصویر حذف کردهایم.
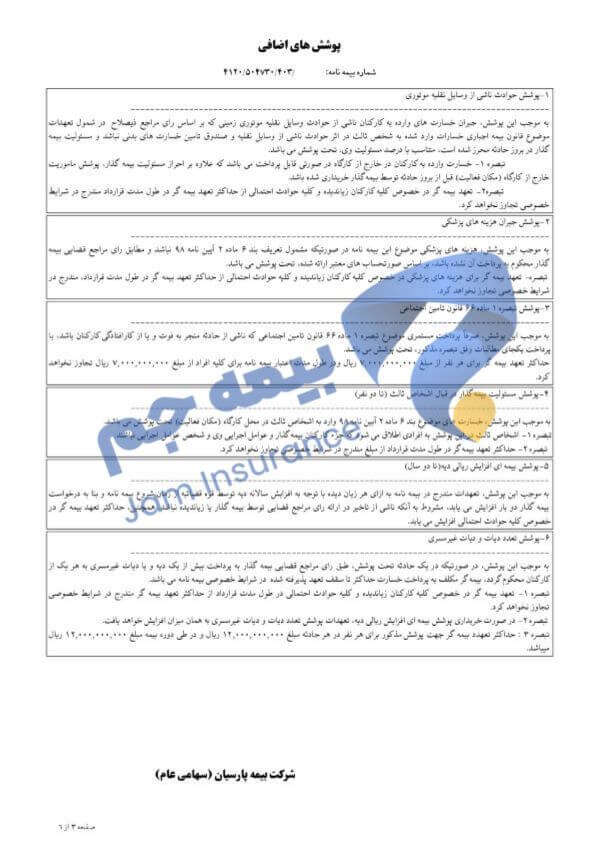
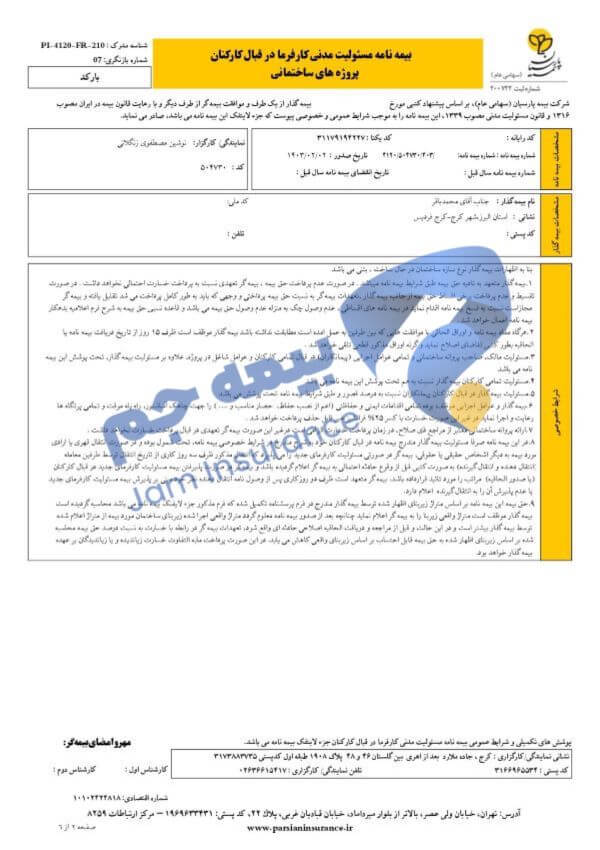
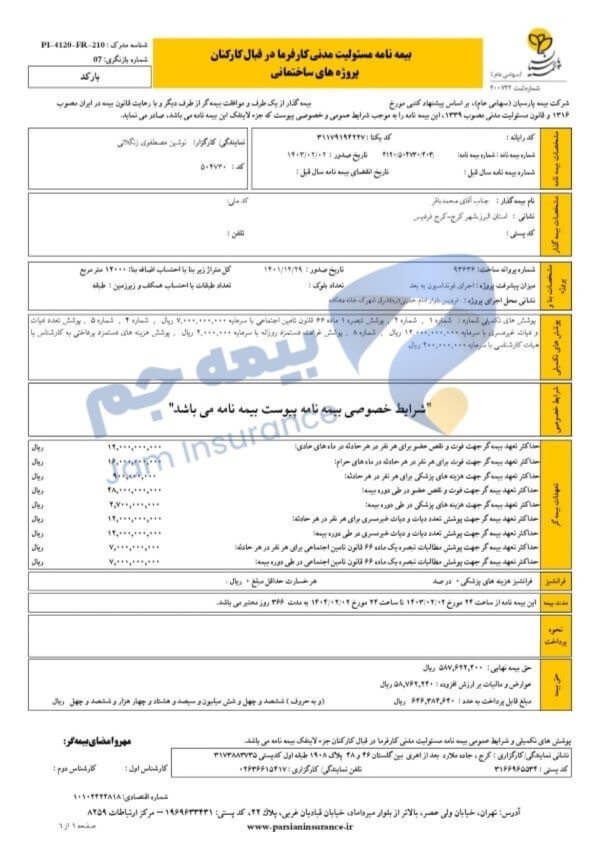
شرایط عمومی بیمه مسئولیت ساختمانی بخش جداییناپذیر بیمهنامه است که چارچوب حقوقی و تعهدات طرفین را مشخص میکند. تهیه و تدوین این شرایط بر عهده شورای عالی بیمه کشور بوده و پس از تصویب، جهت اجرا به بیمه مرکزی ابلاغ میشود. سپس بیمه مرکزی این مقررات را به شرکتهای بیمه اعلام میکند تا بهصورت یکپارچه اجرا شود. این شرایط نقش مهمی در شفافسازی تعهدات بیمهگر و بیمهگذار، کاهش اختلافات حقوقی و ایجاد استانداردهای یکسان در صنعت بیمه دارد. در ادامه، تصاویر شرایط عمومی بیمه مسئولیت کارفرمای ساختمانی را قرار دادهایم تا بهطور کامل با جزئیات، تعهدات و الزامات این بیمهنامه آشنا شوید.
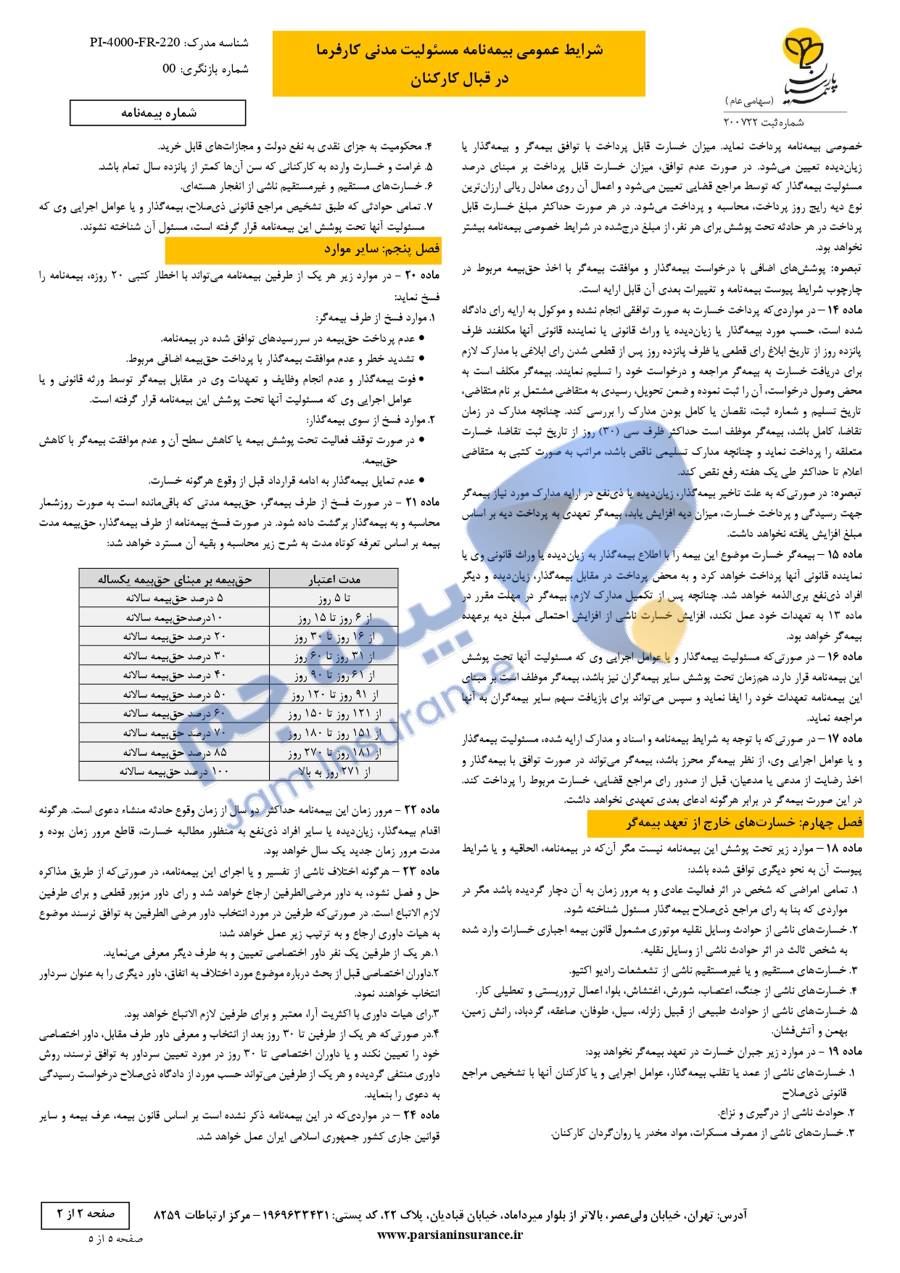
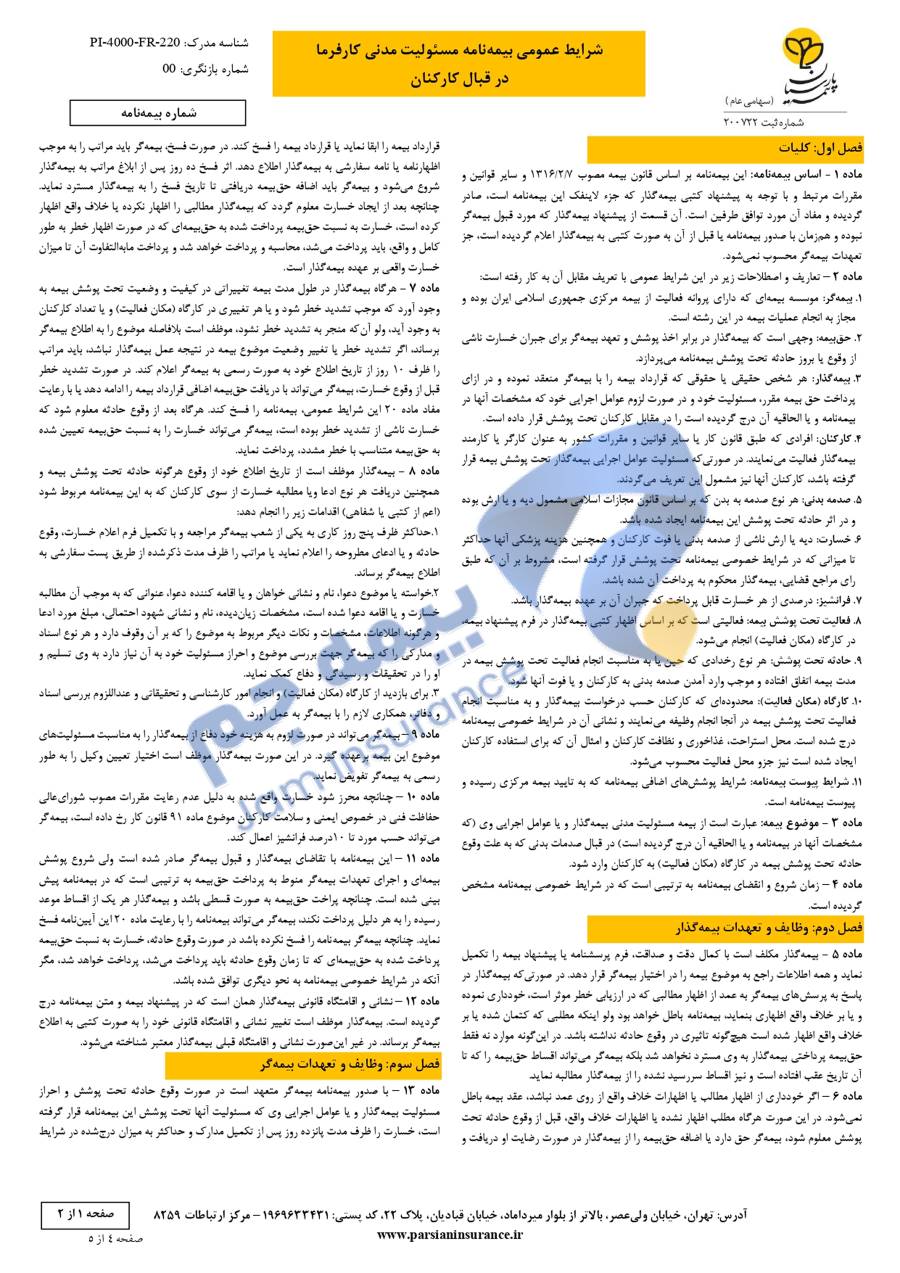
محتوای این صفحه با تمرکز بر بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی تهیه شده و موضوعاتی مانند خسارتهای جانی کارکنان، پوششهای بیمهنامه، کلوزهای تکمیلی، مسئولیت کارفرما و الزامات مرتبط با حوادث کار را بررسی میکند. در بخشهای مرتبط با مقررات بیمهای و تأمین اجتماعی، توضیحات با توجه به شرایط بیمهنامه، ضوابط صنعت بیمه و مقررات مرتبط از جمله ماده ۶۶ قانون تأمین اجتماعی ارائه شده است. شرایط نهایی پوشش و پرداخت خسارت تابع شرایط عمومی، شرایط خصوصی، کلوزها و تعهدات مندرج در بیمهنامه صادرشده است.درباره اطلاعات این صفحه
راهنمای تخصصی بیمه مسئولیت کارفرما ساختمانی